12 ottobre 2026
Servizio reso nell’ambito del mandato di agenzia conferito da Südtirol Bank S.p.A.
Petrolio, tassi, utili societari e AI: un’analisi delle principali divergenze dei mercati, attraverso fatti verificabili, interpretazioni prudenti e monitoraggio dei rischi.
| REGIME DI MERCATO | DRIVER DOMINANTE | ASSET/SETTORE DA MONITORARE | LIVELLO DI URGENZA |
|---|---|---|---|
| Resilienza selettiva, incertezza elevata | Energia, inflazione e rendimenti obbligazionari | Governativi, azioni AI, credito | Medio-alta |
Il quadro in breve
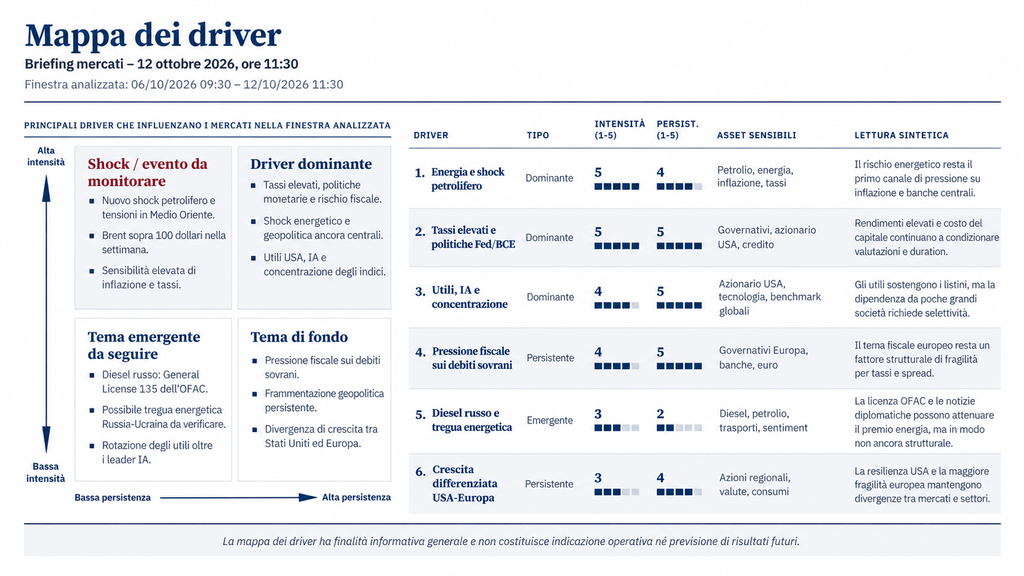
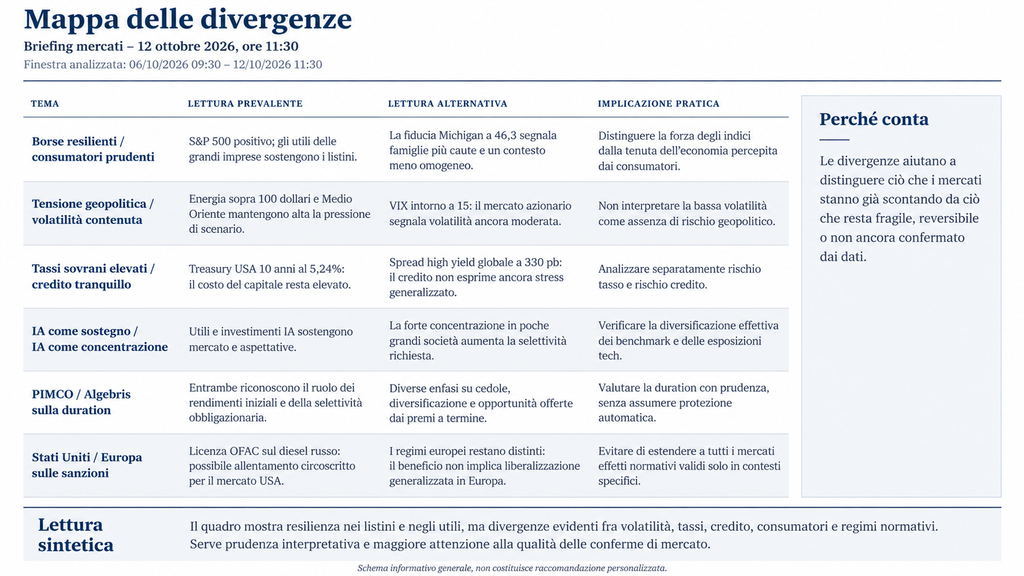
Vi sarete acconti che il report di oggi apre con il grafico delle divergenze e poi con gli altri caratteristici miei grafici, e ciò perché in questa particolare fase di mercato si possono notare le due letture possibili dello stesso fenomeno e le relative implicazioni.
Tra il 6 e il 12 ottobre 2026, i mercati finanziari hanno mostrato una significativa capacità di tenuta. La crescita economica e le prospettive degli utili, soprattutto negli Stati Uniti, restano favorevoli. Tuttavia, prezzi dell’energia, tassi elevati e tensioni geopolitiche mantengono il contesto incerto. La resilienza delle Borse non implica che tutti i rischi siano diminuiti: è necessario distinguere i fattori di sostegno dalle vulnerabilità che potrebbero emergere nei prossimi mesi.
Cinque temi aiutano a leggere lo scenario: petrolio, tassi di interesse, utili societari, intelligenza artificiale e credito.
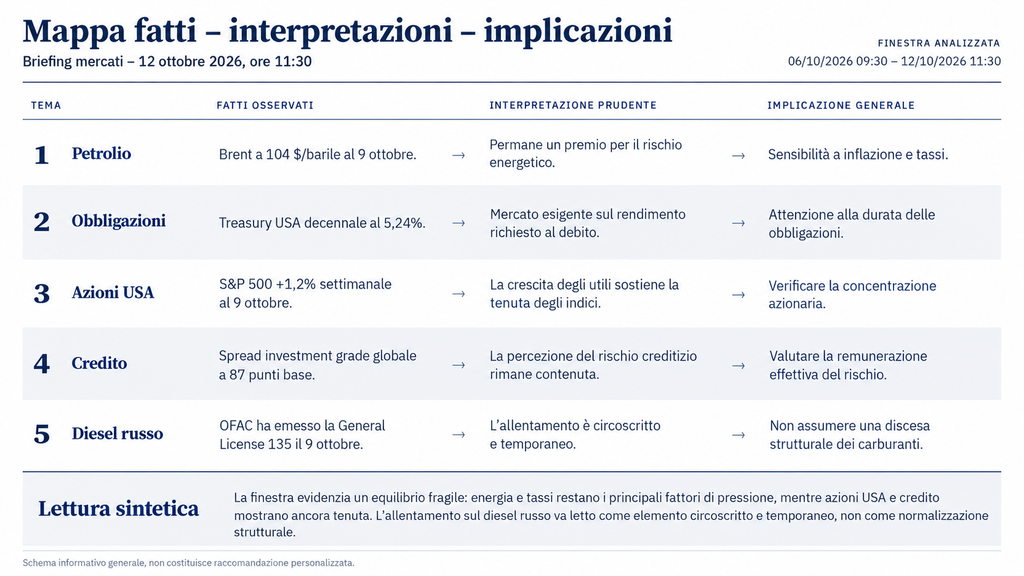
Il petrolio resta centrale per le tensioni in Medio Oriente e i possibili effetti sulle forniture internazionali. Al 9 ottobre il Brent quotava 104 dollari al barile. Prezzi energetici elevati possono aumentare i costi delle imprese, ridurre il potere d’acquisto delle famiglie e alimentare le aspettative d’inflazione, con conseguenze su numerose attività economiche e finanziarie.
Il 9 ottobre gli Stati Uniti hanno inoltre pubblicato una licenza che autorizza determinate operazioni relative al diesel di origine russa. La misura potrebbe favorire la disponibilità del carburante, ma non elimina tutte le sanzioni. I volumi annunciati non vanno confusi con consegne già effettuate; analogamente, le notizie su una possibile tregua relativa alle infrastrutture energetiche russe e ucraine richiedono conferme prima di essere considerate accordi definitivi.
Sul fronte dei tassi, il rendimento del Treasury americano decennale era al 5,24% e quello tedesco al 3,49% il 9 ottobre. Rendimenti elevati possono aumentare il reddito delle obbligazioni, ma i loro prezzi restano sensibili ai movimenti del mercato: quando i rendimenti salgono, il valore dei titoli esistenti tende a scendere, e viceversa. L’effetto è maggiore sulle obbligazioni con durata finanziaria più lunga. PIMCO richiama l’importanza di rendimenti iniziali, cedole e diversificazione; Algebris osserva che le correzioni potrebbero creare opportunità su alcune esposizioni ai tassi. Sono valutazioni prospettiche, non garanzie di risultato.
Quanto agli utili, la crescita stimata dei profitti dell’S&P 500 per il terzo trimestre era del 29,6% al 9 ottobre. Si tratta di una previsione, non di un dato definitivo: risultati inferiori alle attese potrebbero mettere sotto pressione le quotazioni. L’AI continua a sostenere gli investimenti e le prospettive di molte grandi imprese, ma accentua la concentrazione degli indici in cui le prime dieci società dell’S&P 500 rappresentano circa il 40% della sua capitalizzazione. Anche strumenti diversi possono quindi condividere esposizioni rilevanti agli stessi titoli.
Nel credito, gli spread delle obbligazioni societarie restano relativamente contenuti: al 9 ottobre, 87 punti base per l’investment grade globale e 330 per l’high yield globale. Il mercato aggregato non segnala ancora un forte aumento della remunerazione richiesta per il rischio creditizio, senza che questo escluda difficoltà per singoli emittenti o settori.
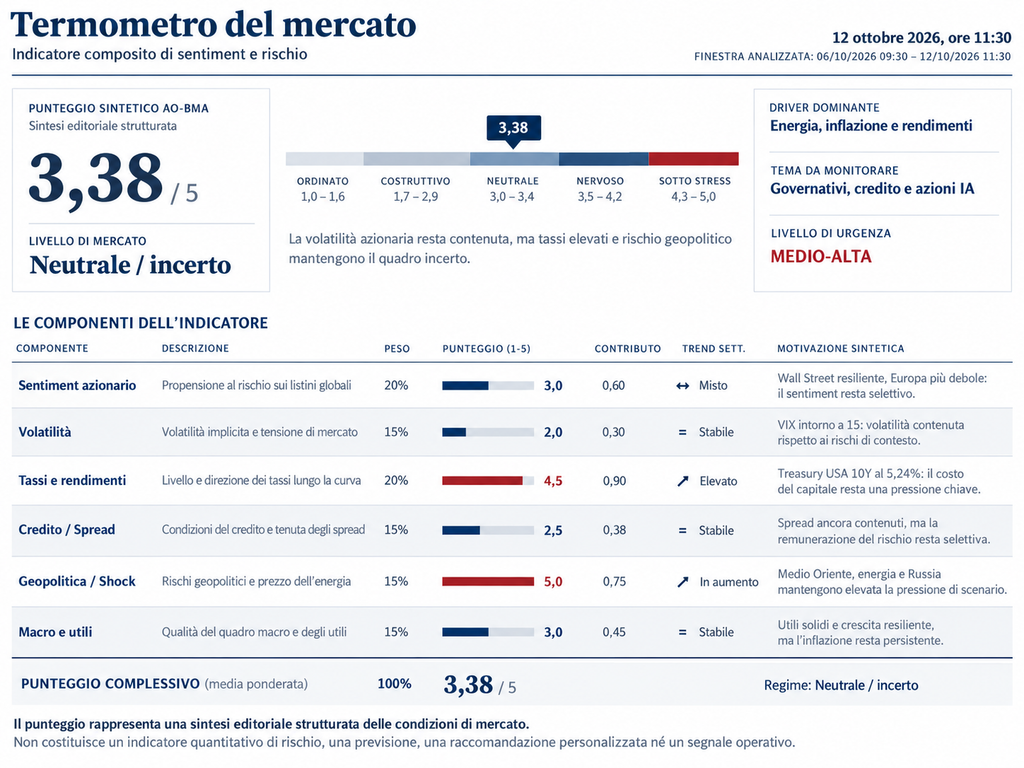
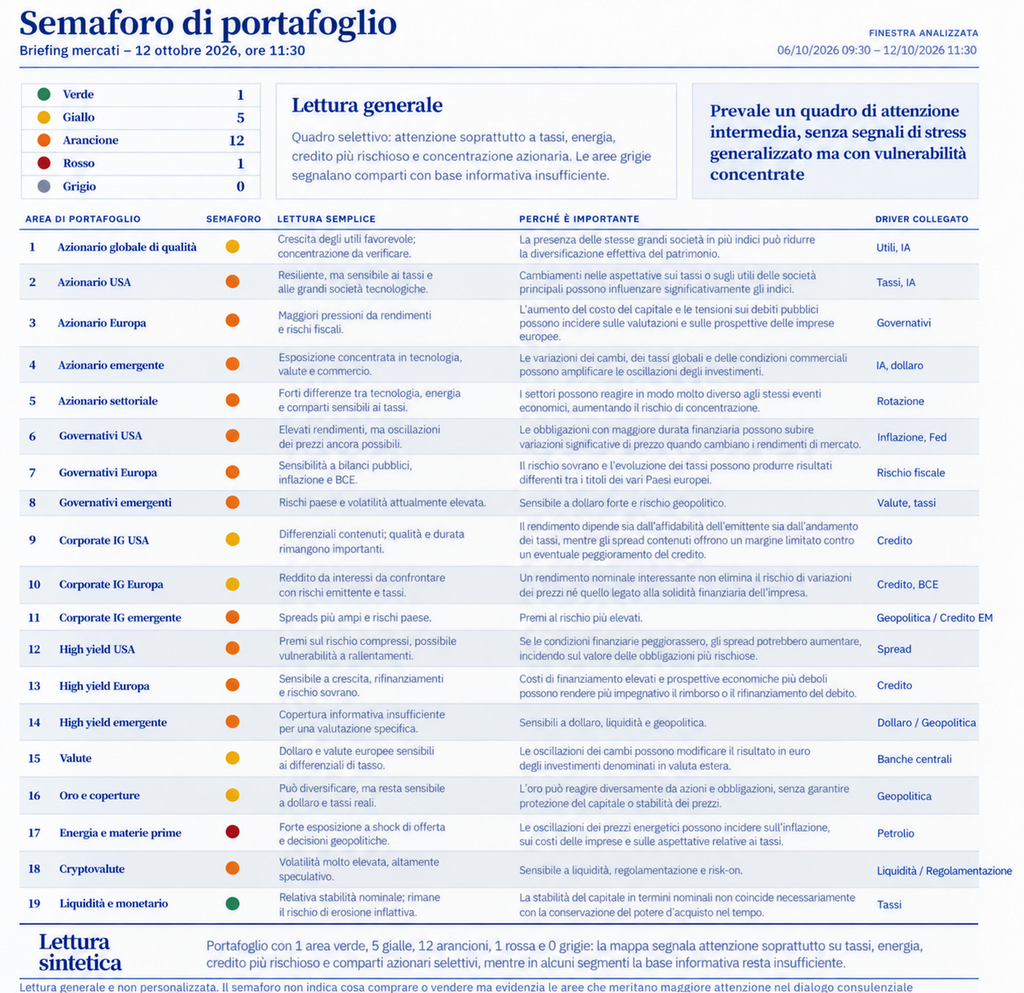
Gli indicatori descrivono un mercato incerto, ma senza segnali di stress finanziario generalizzato. Il termometro AO-BMA è pari a 3,38 su 5: geopolitica e tassi esercitano una pressione maggiore della volatilità azionaria. Il VIX era a 15 il 9 ottobre, relativamente contenuto rispetto alle tensioni internazionali. Il semaforo di portafoglio segnala maggiore attenzione per energia, esposizioni sensibili ai tassi, concentrazione azionaria e credito più rischioso; non fornisce indicazioni di acquisto o vendita.
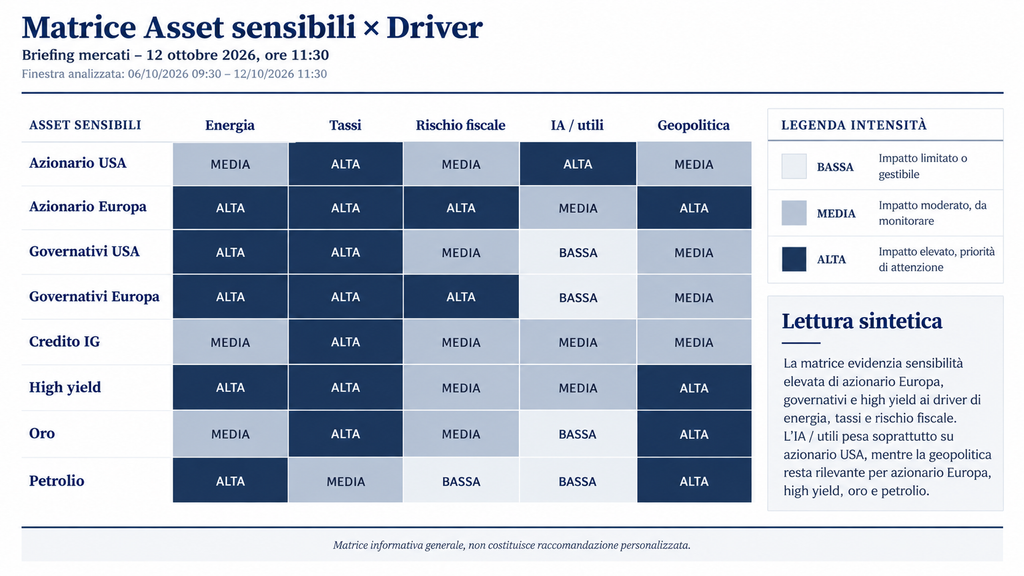
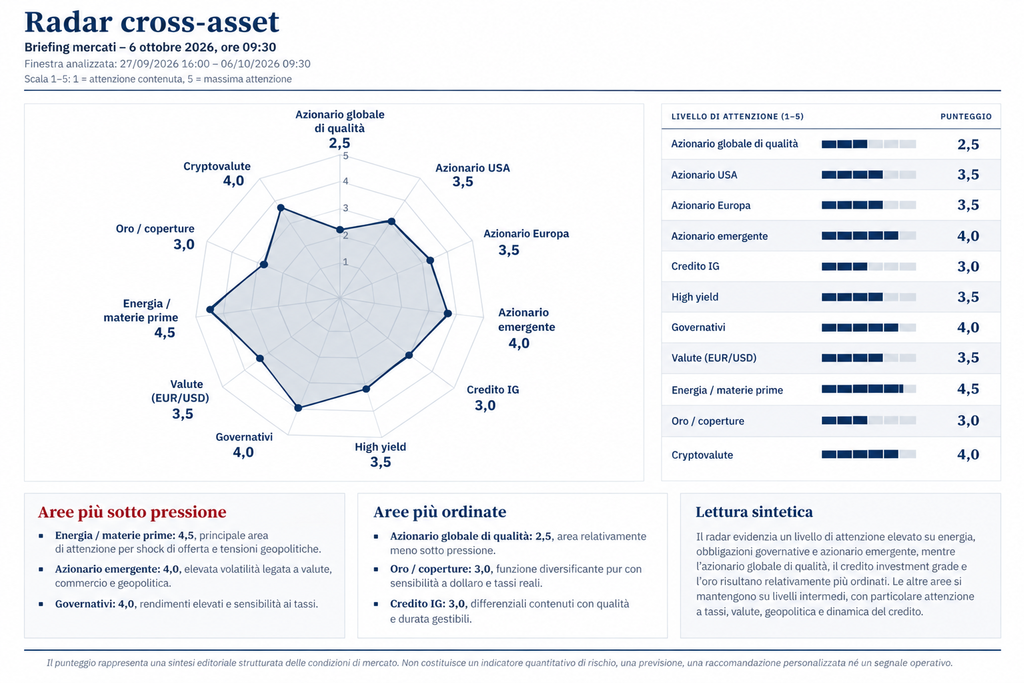
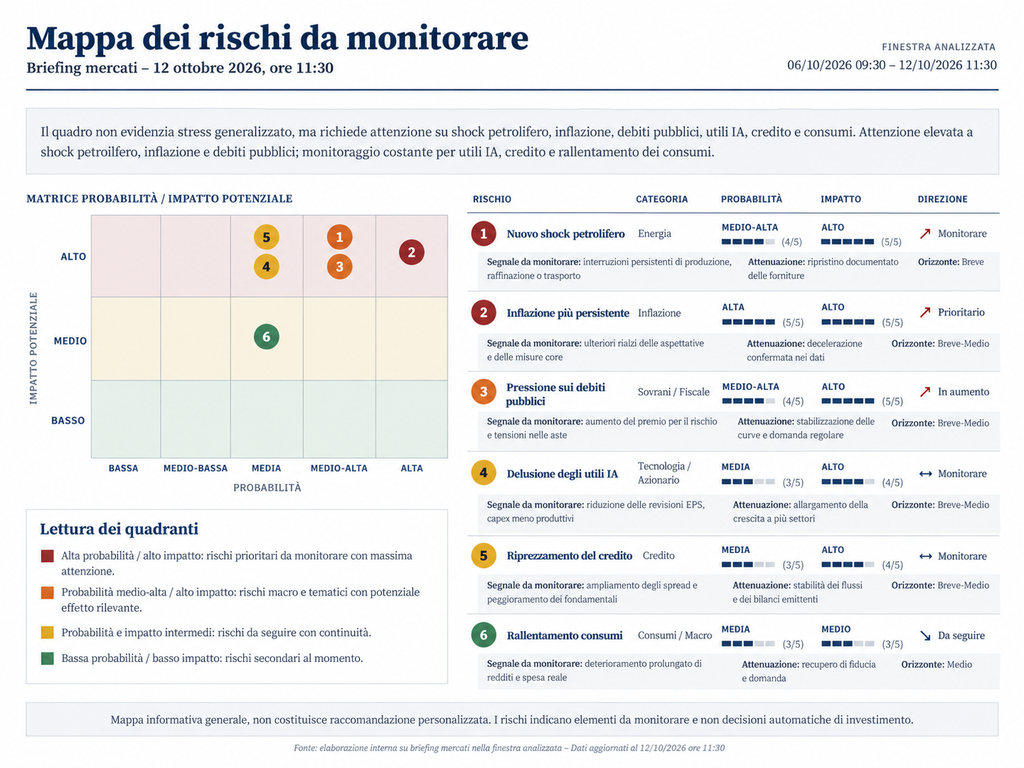
La mappa dei rischi invita a monitorare nuovi shock petroliferi, persistenza dell’inflazione, finanziamento dei debiti pubblici e capacità delle imprese tecnologiche di trasformare gli investimenti in profitti. Il radar cross-asset mostra pressioni più elevate sull’energia e più contenute sulla volatilità azionaria, mentre la matrice degli asset evidenzia che uno stesso evento può avere effetti differenti sui vari mercati.
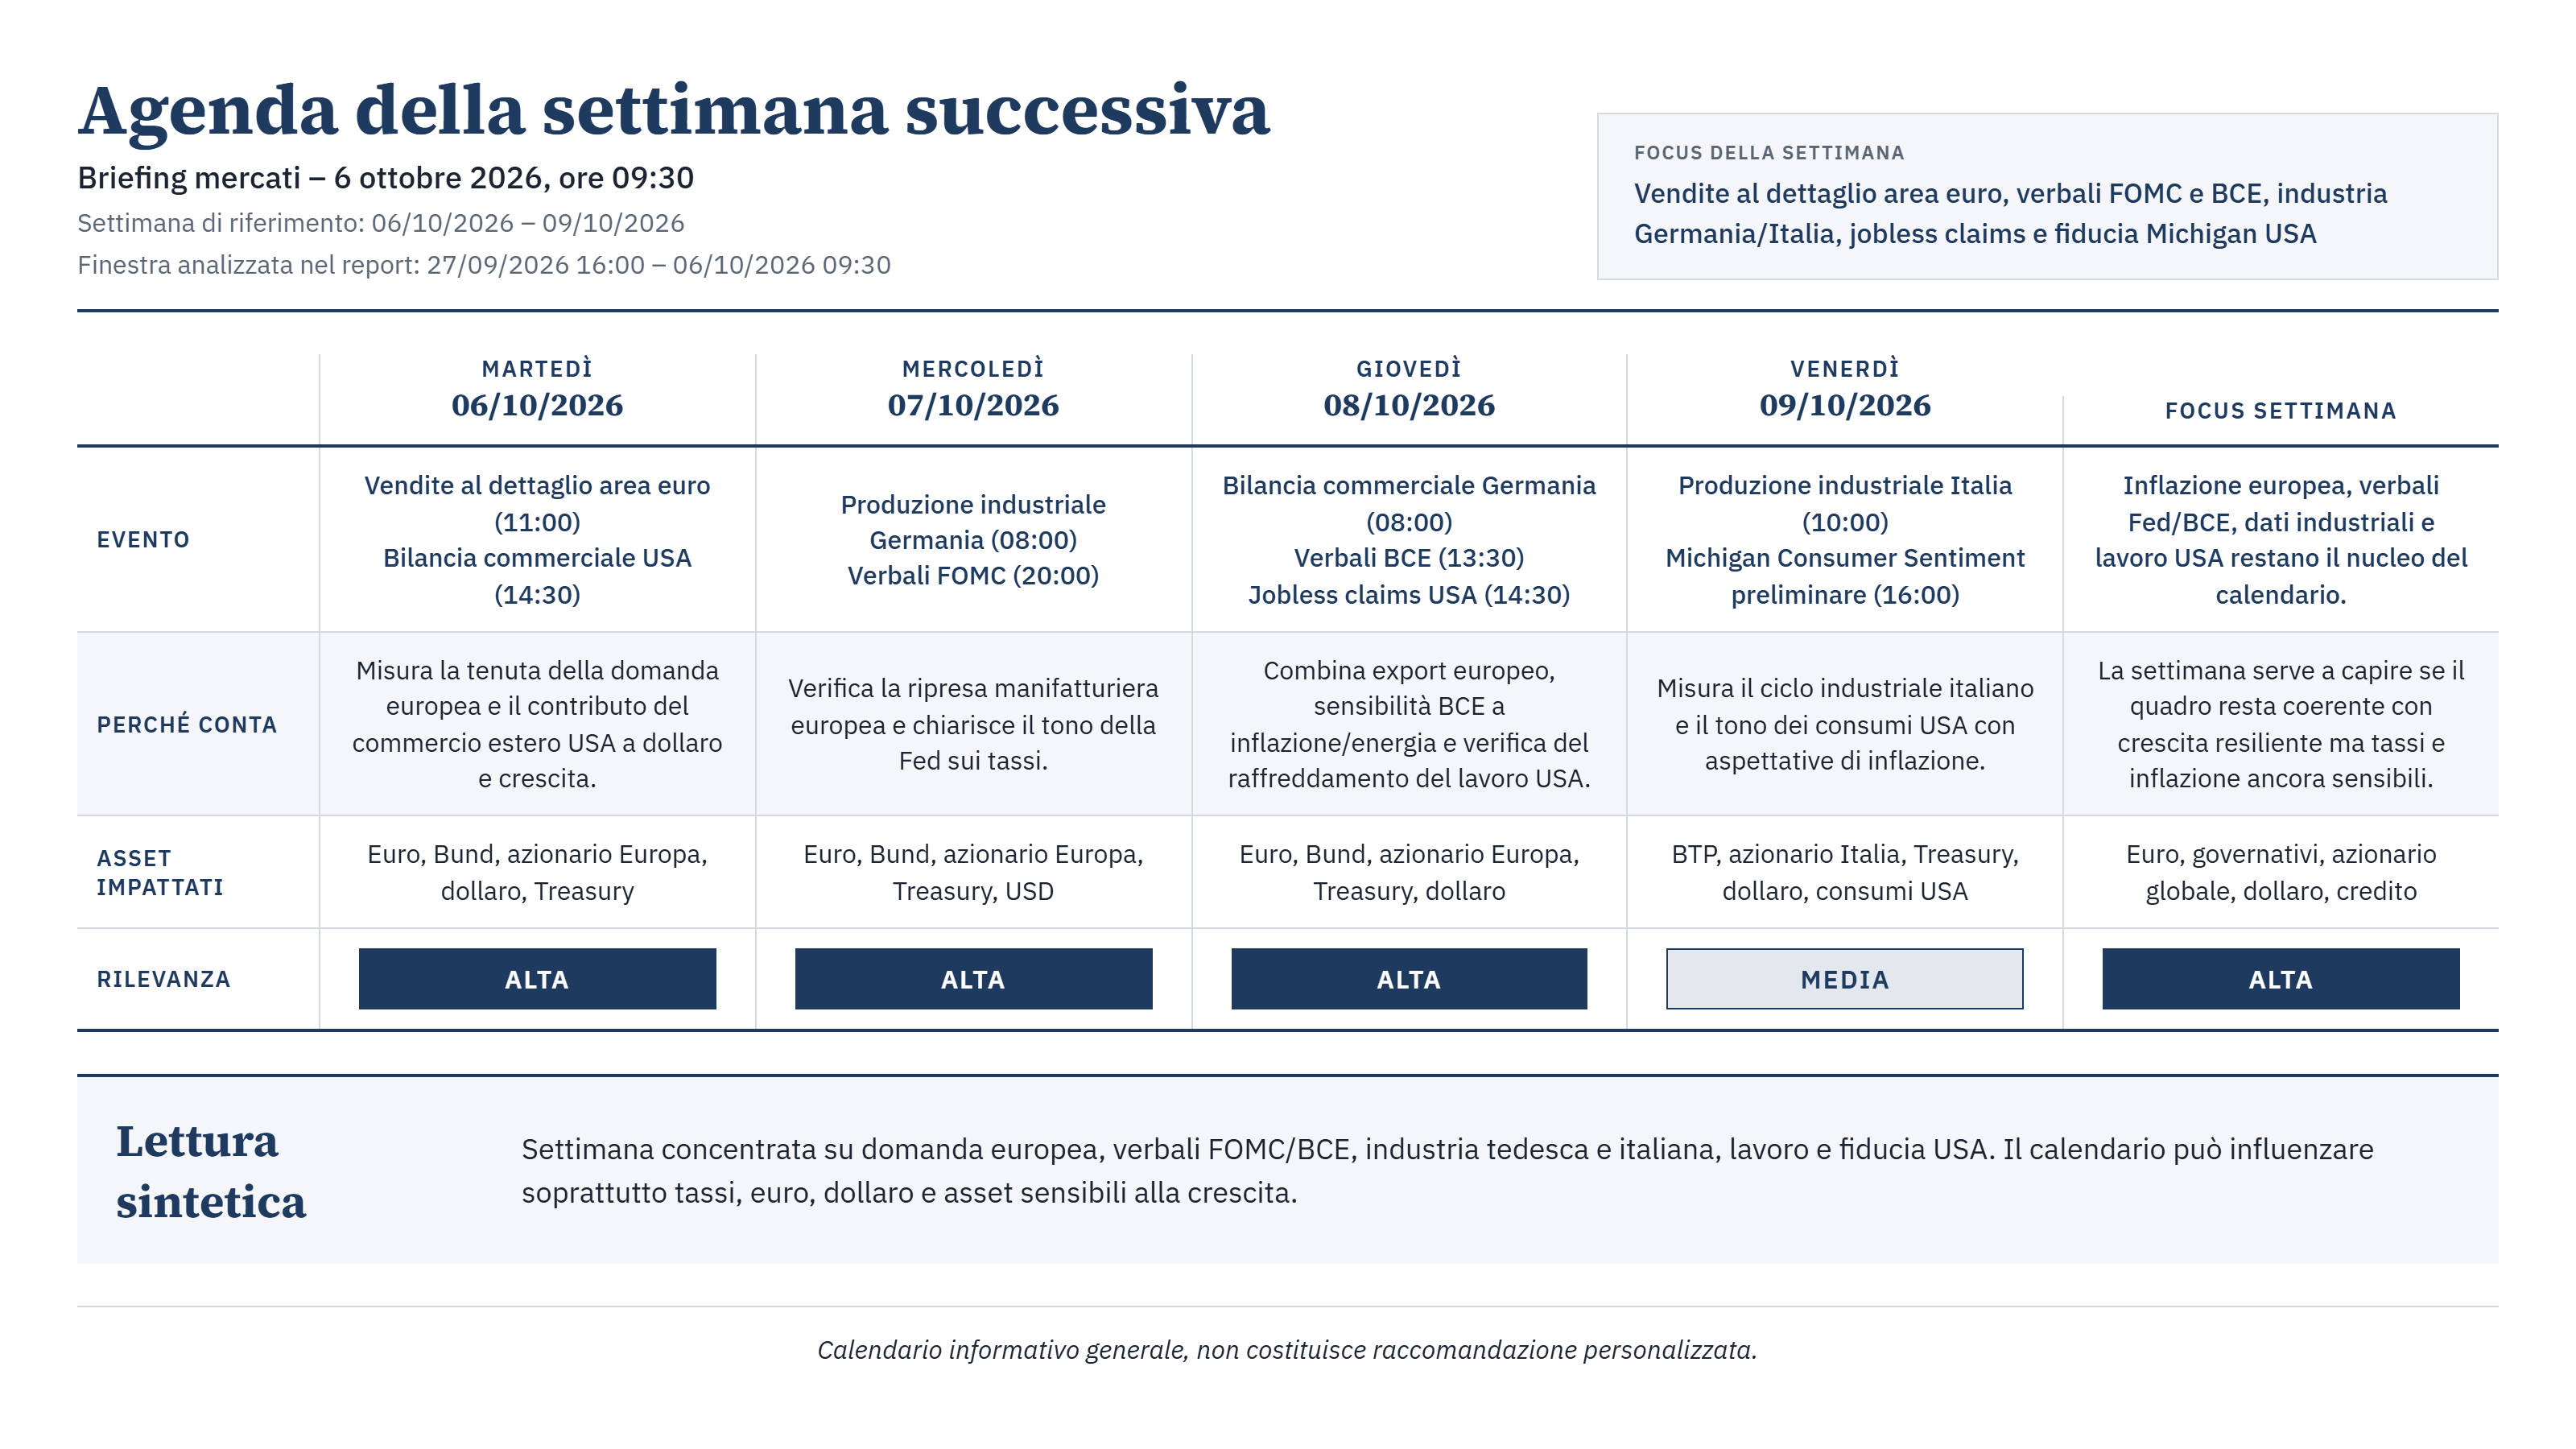
Fra gli appuntamenti successivi figurano i dati USA sull’inflazione al consumo del 14 ottobre e sui prezzi alla produzione del 15 ottobre, utili per verificare se le preoccupazioni espresse nelle indagini sui consumatori trovino riscontro nelle statistiche ufficiali.
In sintesi, la tenuta della crescita è incoraggiante, ma energia, inflazione, debito e concentrazione richiedono prudenza. Distinguere fatti e interpretazioni, verificare le fonti e mantenere una prospettiva di lungo periodo resta essenziale.
Questo testo ha finalità informative generali. Non costituisce raccomandazione personalizzata né garanzia di rendimento.
Cinque cose da sapere
| TEMA | Spiegazione semplice | Cosa significa per il portafoglio |
|---|---|---|
| 1. Energia e Geopolitica | Il Brent è rimasto sopra i 100 dollari; l’annuncio sul diesel russo ha introdotto nuove aspettative | I costi energetici possono influenzare azioni, obbligazioni e inflazione. |
| 2. Tassi di interesse | I rendimenti dei titoli di Stato restano elevati e sensibili alle notizie sull’inflazione. | È importante distinguere il reddito da interessi dal rischio di variazione dei prezzi. |
| 3. Utili societari | Aspettative di crescita degli utili del terzo trimestre particolarmente robuste negli Stati Uniti | Gli utili possono sostenere le quotazioni, senza eliminare il rischio di valutazioni elevate. |
| 4. Concentrazione nella AI | Una parte rilevante degli indici dipende da poche grandi società tecnologiche. | Possedere più fondi o indici non significa necessariamente essere ben diversificati. |
| 5. Credito e rischi fiscali | I differenziali di rendimento delle obbligazioni societarie rimangono relativamente contenuti; la Francia richiama attenzione. | Conta la qualità del debitore e non soltanto il rendimento nominale offerto. |
| COSA FARE | COSA EVITARE |
|---|---|
| 1. Verificare periodicamente quanto il patrimonio sia effettivamente diversificato tra emittenti, settori e aree geografiche. 2. Distinguere il rendimento offerto da un’obbligazione dal rischio che il suo prezzo possa oscillare. 3. Controllare la coerenza tra strumenti detenuti, esigenze di liquidità e orizzonte degli investimenti. 4. Monitorare gli eventi economici più importanti senza attribuire eccessivo peso alle oscillazioni di una singola giornata. 5. Rivalutare le ipotesi di scenario quando nuovi dati ne confermano o ne smentiscono i presupposti. | 1. Considerare una tregua o un annuncio politico come una soluzione definitiva a un conflitto. 2. Confondere la crescita degli utili di poche grandi società con una crescita uniforme dell’intero mercato. 3. Valutare un’obbligazione esclusivamente in base al rendimento nominale. 4. Modificare impulsivamente le scelte patrimoniali sulla base di una singola seduta o di notizie non confermate. |
Approfondimento tecnico interno
Scenario centrale: crescita resiliente, ma con una distribuzione dei rischi meno favorevole.
Il quadro della settimana è caratterizzato da tre forze che agiscono contemporaneamente:
• Tenuta della crescita e degli utili, soprattutto negli Stati Uniti, sostenuta dagli investimenti in intelligenza artificiale e da una domanda privata ancora relativamente robusta.
• Persistenza del rischio inflazionistico, alimentato dai prezzi energetici, dai dazi e dalle aspettative dei consumatori, che riduce la libertà di manovra delle banche centrali.
• Maggiore sensibilità al costo del capitale, sia per i debitori sovrani sia per imprese e investimenti a lunga maturazione, mentre il mercato azionario mostra un’elevata concentrazione settoriale. Il punto essenziale è la distinzione fra resilienza economica e vulnerabilità finanziaria: la prima può sostenere gli utili, ma non esclude la seconda. PIMCO individua tre fattori di sostegno — investimenti nell’IA, capacità di assorbimento dei maggiori costi e gradualismo delle banche centrali — che potrebbero indebolirsi in caso di ulteriori shock
La combinazione di utili resilienti, rendimenti elevati, credito relativamente stabile e rischio energetico ancora consistente configura un mercato che non esprime stress generalizzato, ma presenta vulnerabilità importanti. L’elemento da osservare non è soltanto se i mercati continueranno a salire, bensì se la crescita degli utili, i consumi e le condizioni finanziarie resteranno sufficientemente solidi da assorbire il costo del capitale e gli shock geopolitici.