27 settembre 2026
Servizio reso nell’ambito del mandato di agenzia conferito da Südtirol Bank S.p.A.
Trump non accetta la proposta dell’Iran sulla riapertura dello stretto entro 7 giorni,
ma c’era da aspettarselo. Se vi sentiste forti come si sente lui, cosa avreste fatto?
| REGIME DI MERCATO | DRIVER DOMINANTE | ASSET/SETTORE DA MONITORARE | LIVELLO DI URGENZA |
|---|---|---|---|
| Neutrale/incerto, con forte repricing restrittivo dei tassi ma senza stress generalizzato degli asset rischiosi | Rialzo dei rendimenti governativi e revisione al rialzo del percorso atteso dei tassi | Obbligazioni Governative e Corporate con scadenze lunghe, Tecnologia e il comparto energia | Media, con attenzione elevata a duration, petrolio/Hormuz e dati USA della prossima settimana |
Il quadro in breve
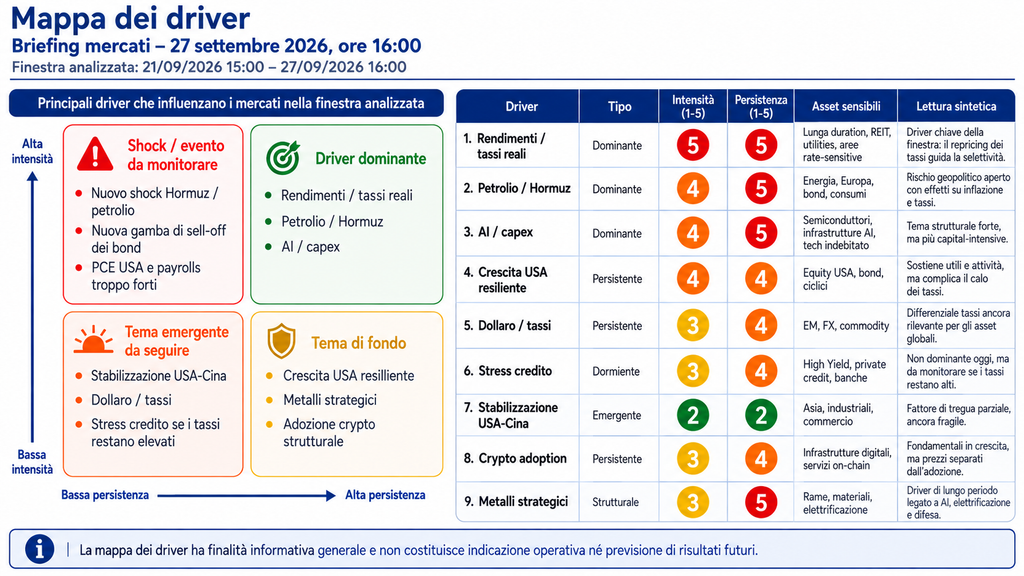
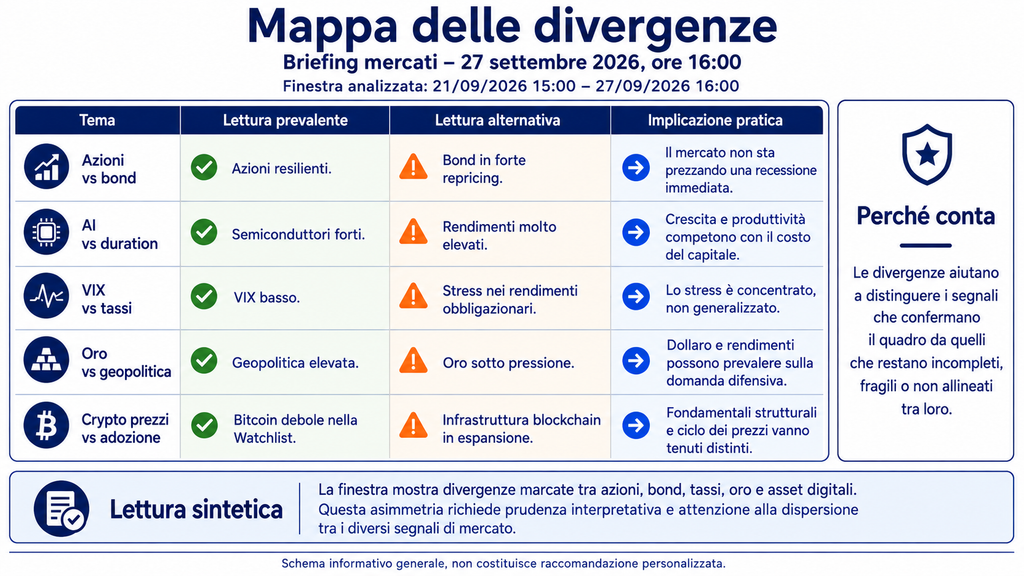
Per questa nuova settimana ci porteremo ancora dietro gli argomenti di questi ultimi mesi: conflitti, petrolio quasi fuori controllo (gasolio e benzina alla pompa, completamente fuori controllo), inflazione persistente e dati economici americani resilienti. Dal punto di vista dei mercati la settimana ha mostrato un quadro molto più complesso di quanto suggeriscano da soli gli indici azionari. Le azioni statunitensi sono rimaste vicine ai massimi, soprattutto grazie all’intelligenza artificiale e ai semiconduttori, mentre il mercato obbligazionario ha subito un nuovo e importante rialzo dei rendimenti. Venerdì il Treasury decennale ha raggiunto il 5,2297%, massimo dal 2007, mentre il decennale giapponese ha toccato il livello più alto dal 1996; nonostante questo, l’indice azionario globale era avviato verso la migliore settimana dall’inizio di agosto.
Il motivo è che i dati americani continuano a indicare una crescita robusta: il PMI composito flash di settembre è salito a 58,4, massimo da oltre cinque anni, mentre gli ordini di beni capitali core sono aumentati dell’1,6%, molto oltre le attese. Questo rende più difficile immaginare un rapido ritorno verso tassi bassi, tanto più che Fed e BCE avevano già rialzato i tassi a settembre. La Fed ha portato il range al 3,75%-4,00%, mentre la BCE ha portato il tasso sui depositi al 2,50% e aveva rivisto il quadro prospettico indicando un’inflazione media del 3,0% nel 2026. Il mercato sta quindi rivalutando un mondo nel quale il costo del denaro potrebbe rimanere più elevato più a lungo rispetto alle aspettative maturate in precedenza. .
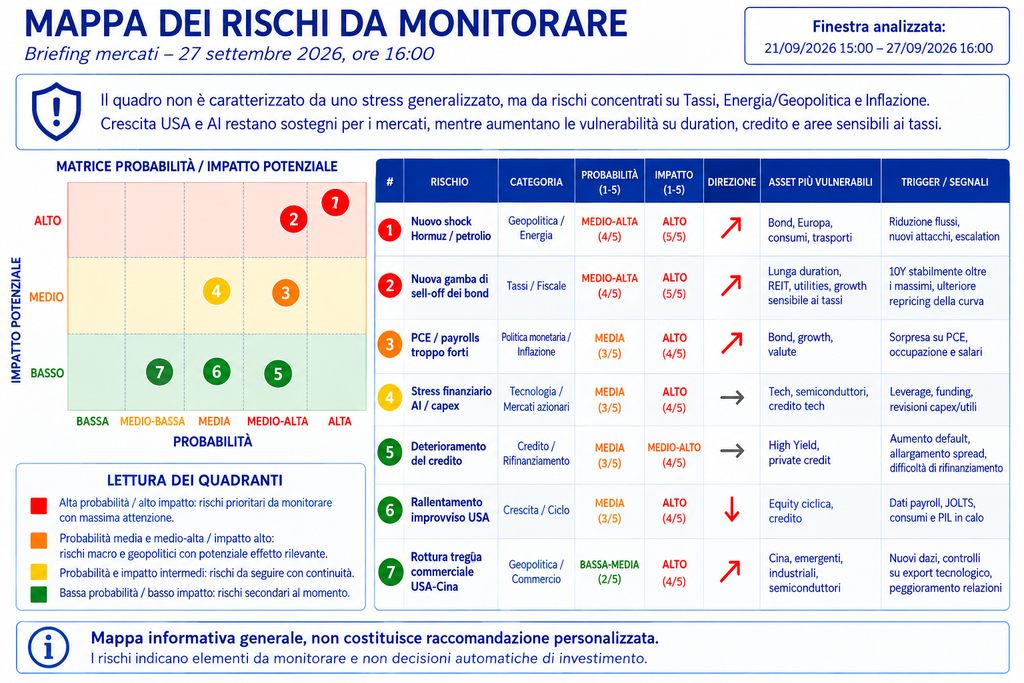
L’altro grande elemento resta il petrolio, capace di modificare rapidamente l’attuale scenario. Le tensioni intorno allo Stretto di Hormuz continuano a influenzare inflazione, tassi e valute. Alla chiusura della finestra non risultava ancora una soluzione: Reuters ha riferito domenica che l’Iran continuava a indicare la via diplomatica, dopo la dichiarazione del presidente statunitense secondo cui la proposta iraniana era stata respinta; i mediatori, secondo il ministro degli Esteri iraniano, non avevano ancora formalmente trasmesso una risposta definitiva.
Un altro elemento particolarmente interessante è il comportamento del settore tecnologico. Mentre i tassi salivano, i semiconduttori hanno continuato a mostrare forza relativa rispetto allo S&P500, crescendo del 1,9% quando l’indice principale rimaneva sostanzialmente invariato durante la settimana. Gli investimenti legati all’intelligenza artificiale continuano dunque a sostenere l’economia e gli utili, ma stanno contemporaneamente diventando più intensivi sotto il profilo finanziario, energetico e infrastrutturale. Ciò suggerisce che, con il passare del tempo, potrebbe diventare sempre più importante distinguere fra società che trasformano gli investimenti in ricavi e flussi di cassa e imprese maggiormente dipendenti da debito e valutazioni elevate.
Anche le altre commodity presentano questa doppia dimensione ciclica e strutturale. Alcuni metalli industriali hanno driver di più lungo periodo: il rame è più legato alla combinazione fra elettrificazione, reti elettriche e crescente domanda dei data center. Altri metalli strategici non sono legati soltanto alla transizione energetica, ma anche agli investimenti in AI e difesa. Si tratta di tesi di lungo periodo che non devono essere confuse con indicazioni sulla direzione dei prezzi nel breve termine.
Nel comparto degli asset digitali emerge un’altra divergenza. Nella Watchlist il bitcoin ha chiuso il 25 settembre intorno a 84.138 contro circa 86.969 il 21 settembre, mentre diversi indicatori di adozione della tecnologia blockchain continuano a progredire. E’ il caso di sottolineare l’espansione di stablecoin, tokenizzazione di attività finanziarie, infrastrutture di custodia e utilizzo istituzionale delle reti blockchain. È importante però separare nettamente questi sviluppi dall’andamento dei prezzi: una maggiore utilizzazione della tecnologia non garantisce un aumento del valore dei token e il comparto continua a presentare volatilità, rischio normativo e rischio tecnologico elevati.
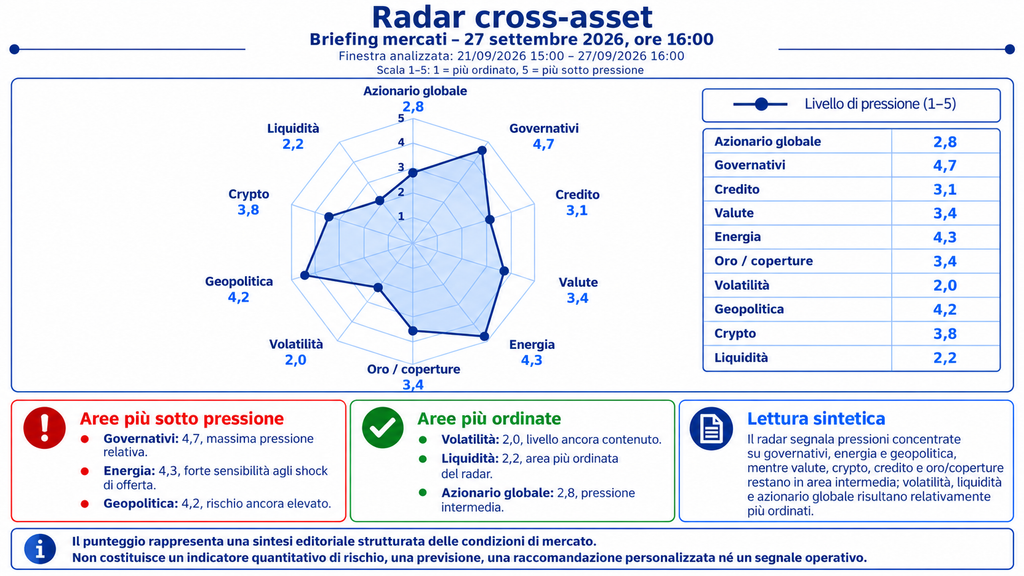
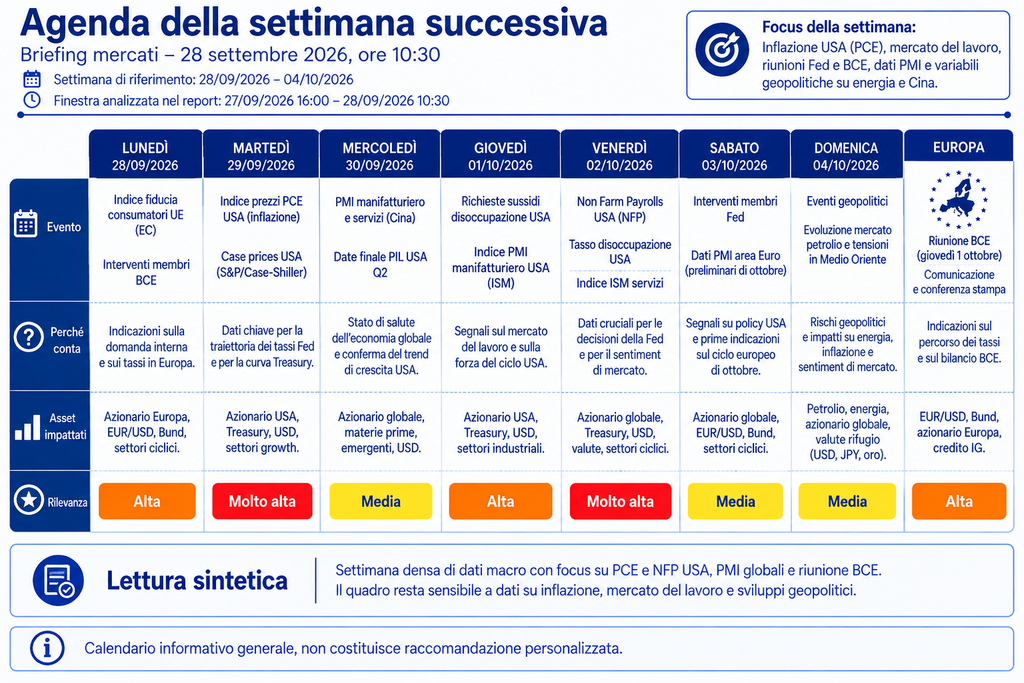
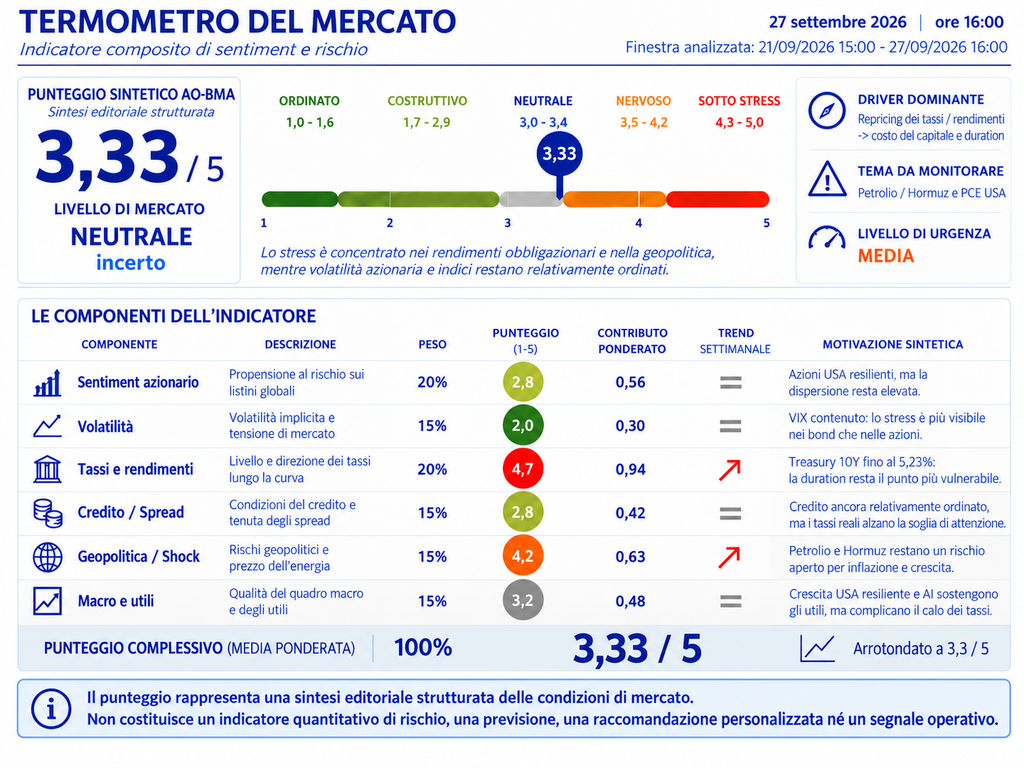
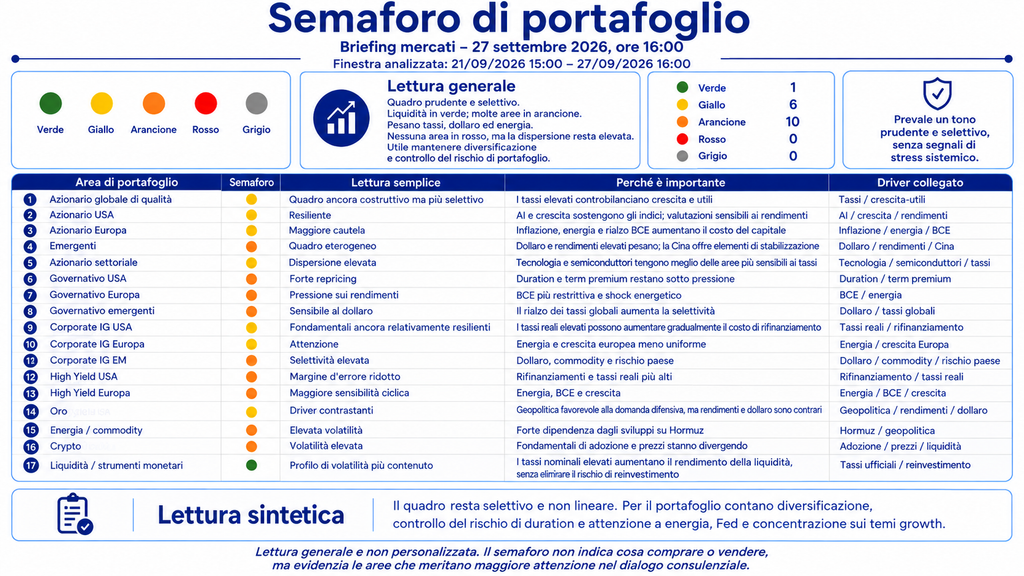
Il quadro complessivo può quindi essere definito come neutrale e incerto, con un livello di tensione superiore a quello suggerito dai soli indici azionari. Il Termometro si colloca a 3,33 su 5: non è un mercato in stress generalizzato, ma tassi e geopolitica meritano un’attenzione elevata. La prossima settimana offrirà verifiche particolarmente importanti con i dati JOLTS, il PCE americano, la terza stima del PIL statunitense, la disoccupazione dell’Area Euro, l’inflazione europea e soprattutto il rapporto sull’occupazione americana del 2 ottobre. Per il risparmiatore il messaggio centrale non è quindi quello di reagire rapidamente ai movimenti di mercato, ma di verificare che il portafoglio rimanga coerente con obiettivi, orizzonte temporale e capacità di sopportare oscillazioni. Il quadro attuale suggerisce soprattutto l’importanza della diversificazione, della qualità finanziaria e del controllo della sensibilità ai tassi. Il risultato è un quadro nel quale crescita e AI sostengono gli utili e le azioni, ma la stessa forza economica, insieme all’energia, mantiene elevata la pressione sui tassi. È questa la principale divergenza da monitorare.
Contenuto informativo generale. Non costituisce raccomandazione personalizzata, promessa di rendimento o indicazione di acquisto o vendita.
| TEMA | Spiegazione semplice | Cosa significa per il portafoglio |
|---|---|---|
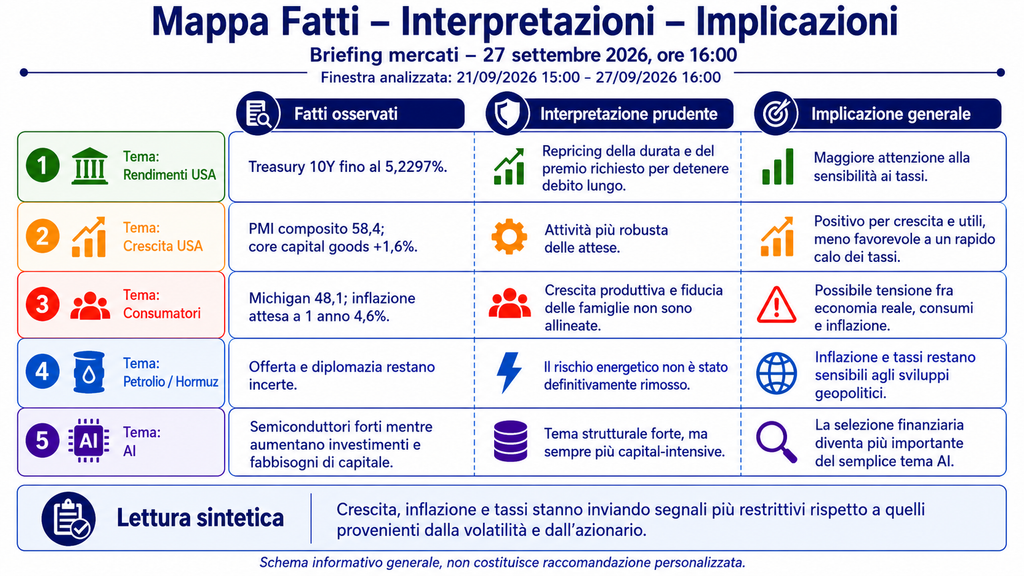
| 1. I tassi sono tornati al centro | Il Treasury decennale ha superato il 5,2% e le curve globali hanno subito forti vendite. | Maggiore sensibilità per obbligazioni a lunga scadenza, immobiliare e attività con valutazioni molto dipendenti dai tassi. |
| 2. L’economia USA non sta cedendo | PMI, investimenti aziendali, lavoro e abitazioni mostrano ancora resilienza. | La crescita sostiene gli utili, ma riduce lo spazio per un rapido allentamento monetario. |
| 3. Petrolio e Hormuz restano un nodo macro | Le oscillazioni dell’energia influenzano inflazione, rendimenti, consumi e politica monetaria. | Serve distinguere uno shock temporaneo da un problema persistente dell’offerta. |
| 4. L’AI continua a sostenere l’azionario | Semiconduttori e investimenti in infrastrutture AI mantengono momentum, ma crescono anche fabbisogni energetici e finanziari. | Il tema resta strutturale, ma aumenta l’importanza di qualità, bilanci e valutazioni. |
| 5. Gli asset non stanno raccontando la stessa storia | Volatilità azionaria contenuta e indici vicini ai massimi convivono con forte stress obbligazionario e debolezza di alcune aree sensibili ai tassi. | Evitare letture semplicistiche “risk-on/risk-off”; il mercato è fortemente selettivo. |
| COSA FARE | COSA EVITARE |
|---|---|
| 1. Verificare che la sensibilità del portafoglio ai tassi sia coerente con orizzonte temporale e fabbisogni finanziari, senza reagire a un singolo movimento giornaliero. 2. Mantenere diversificazione tra fonti di rendimento, evitando concentrazioni eccessive nei segmenti maggiormente dipendenti da tassi bassi. 3. Separare i trend strutturali — AI, elettrificazione, digitalizzazione — dalla valutazione corrente degli strumenti che li rappresentano. 4. Monitorare PCE, occupazione USA e sviluppi su Hormuz prima di considerare confermato un nuovo regime monetario. 5. Nei segmenti creditizi, dare particolare importanza a qualità del bilancio, scadenze e fabbisogno di rifinanziamento. | 1. Evitare di interpretare il rialzo dei rendimenti come prova automatica di una crisi del debito. 2. Evitare di considerare il VIX basso come segnale che tutti i rischi siano scomparsi. 3. Evitare di estrapolare automaticamente il prezzo attuale del petrolio per i prossimi dodici mesi 4. evitare di inseguire i segmenti AI semplicemente perché hanno sovraperformato 5. evitare di confondere una maggiore adozione della blockchain con una garanzia di rivalutazione delle criptovalute. |
Approfondimento tecnico interno
Il regime prevalente è classificabile come repricing restrittivo dei tassi all’interno di un mercato azionario ancora resiliente.
Non emerge, per ora, un passaggio ordinato verso un classico regime risk-off. La prova principale è la convivenza fra:
– massimi pluridecennali dei rendimenti governativi;
– volatilità azionaria relativamente bassa;
– tenuta degli indici USA;
– sovraperformance relativa di semiconduttori e AI;
– peggioramento degli asset sensibili alla duration;
– dollaro sostenuto;
– commodity energetiche condizionate dalla geopolitica.
Venerdì il Treasury 10Y ha raggiunto il 5,2297%, mentre l’indice globale MSCI era ancora positivo nella seduta e si dirigeva verso la migliore settimana dall’inizio di agosto. Questo rende il mercato obbligazionario, più che l’azionario, il principale rilevatore dello stress macro
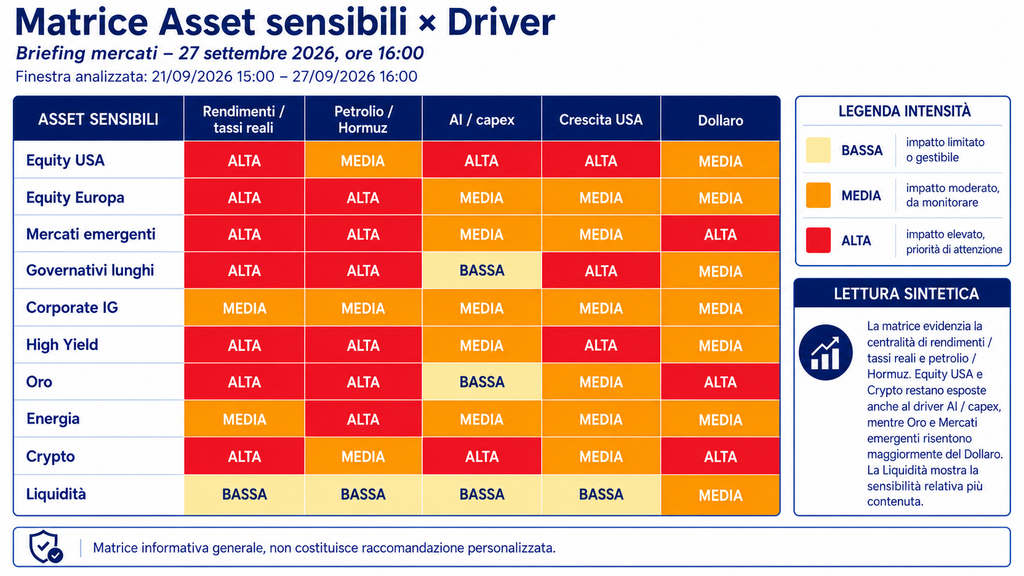
Azioni GLOBALI. La crescita degli utili e l’AI continuano a offrire supporto fondamentale, ma la soglia dei rendimenti richiesta agli investimenti azionari aumenta. Diventano quindi più rilevanti qualità degli utili, bilancio, cash flow e valutazione. Storicamente azioni e rendimenti possono salire insieme durante fasi di crescita, pur con maggiore vulnerabilità delle valutazioni elevate.
Governativi USA. È l’area dove il cambio di regime appare più evidente. Il livello assoluto dei rendimenti è molto superiore agli anni passati, ma la volatilità di prezzo della lunga durata resta elevata.
Credito investment grade. Non è ancora il centro della crisi. Tuttavia, un prolungato periodo di tassi reali elevati può trasformare gradualmente un problema di valutazione in un problema di rifinanziamento, soprattutto sui segmenti più indebitati.
Valute. Differenziali di tasso e politica monetaria restano determinanti. Il dollaro tende a beneficiare relativamente del repricing americano, mentre valute emergenti e yen restano sensibili alle rispettive politiche monetarie.
Oro / coperture. Il ruolo di diversificazione resta, ma non è impermeabile a rialzo dei rendimenti reali e dollaro.
Materie prime / energia. Energia resta tatticamente dipendente dalla geopolitica; metalli strategici hanno invece un driver strutturale legato a elettrificazione, difesa e AI. WisdomTree descrive la sequenza 2026 come una rotazione fra preziosi, petrolio, metalli industriali e agricoltura.