21 settembre 2026
Servizio reso nell’ambito del mandato di agenzia conferito da Südtirol Bank S.p.A
Trump e Xi si incontreranno a New York il 24/9.
Oltre ai dazi, terre rare e corsa all’AI, non vuoi parlare di IRAN?
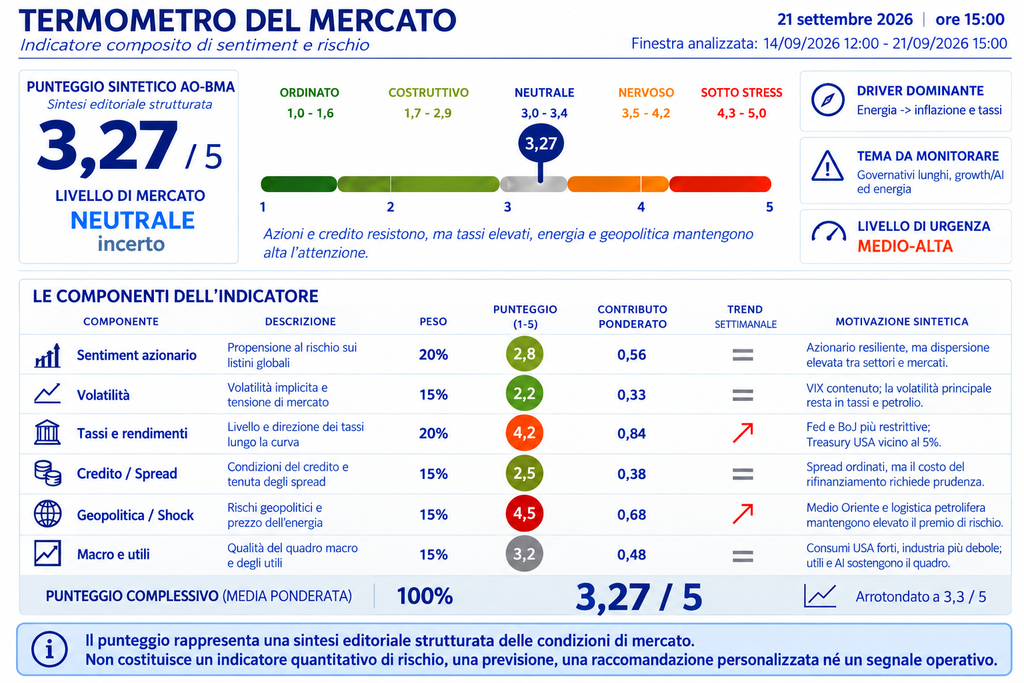
| REGIME DI MERCATO | DRIVER DOMINANTE | ASSET/SETTORE DA MONITORARE | LIVELLO DI URGENZA |
|---|---|---|---|
| Neutrale / incerto | energia → inflazione → tassi | governativi lunghi, tecnologia growth, energia | medio-alta |
Il quadro in breve
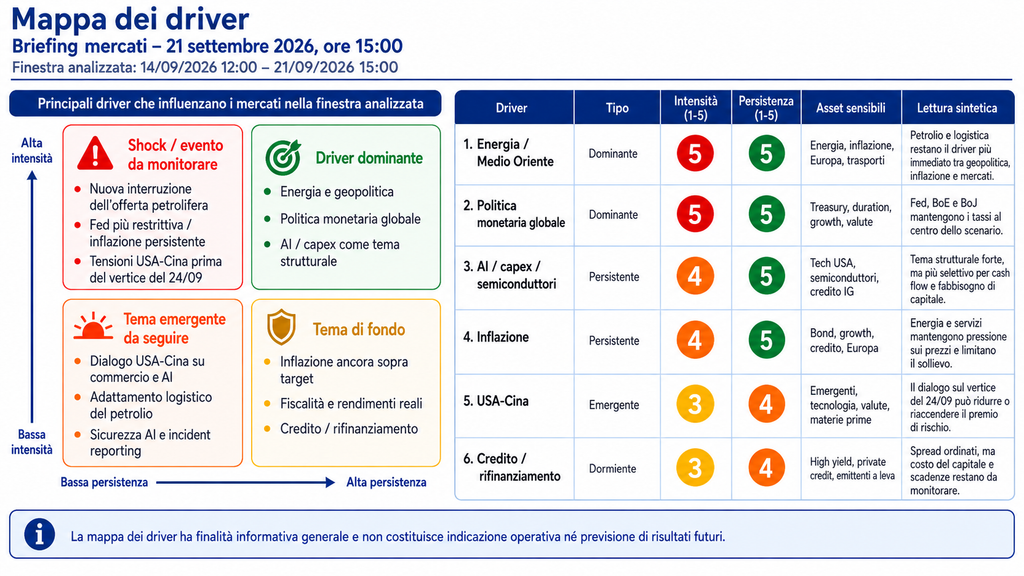
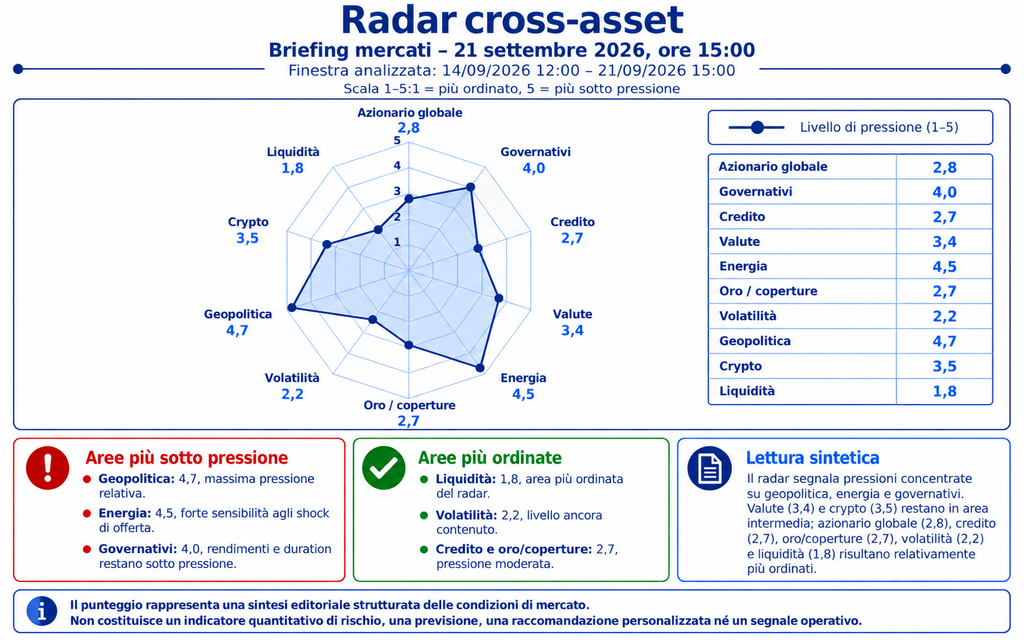
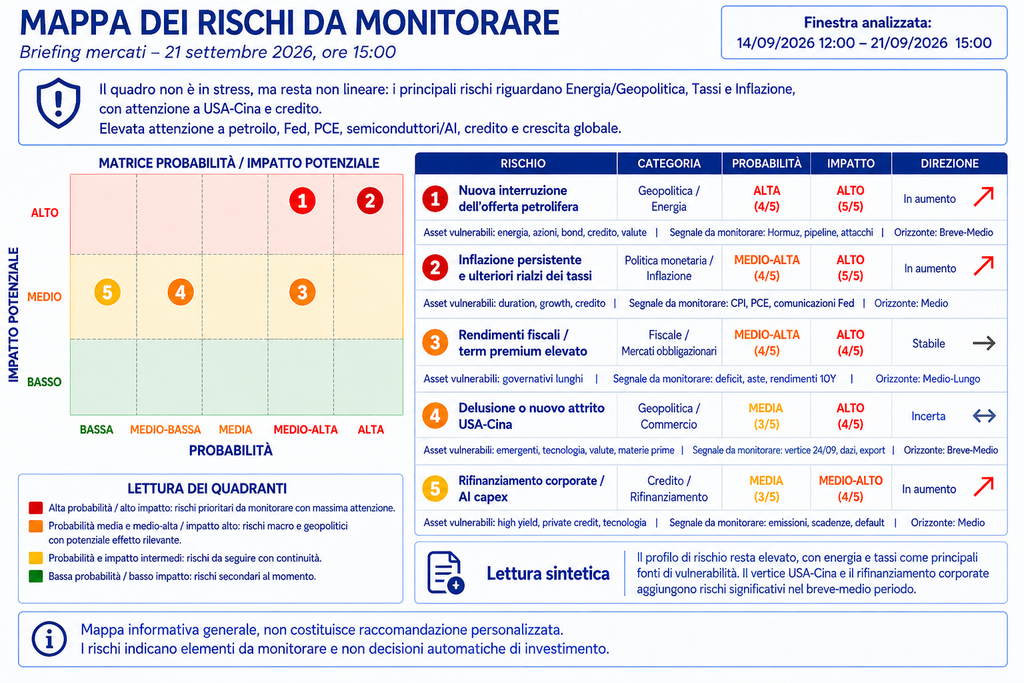
La settimana tra il 14 e il 21 settembre 2026 ha mostrato mercati capaci di assorbire una combinazione complessa di fattori: petrolio sopra i 100 dollari, nuove pressioni inflazionistiche, rialzi dei tassi e persistenti tensioni geopolitiche. Non si è verificata una crisi generalizzata degli asset finanziari, ma è aumentato il livello di attenzione necessario.
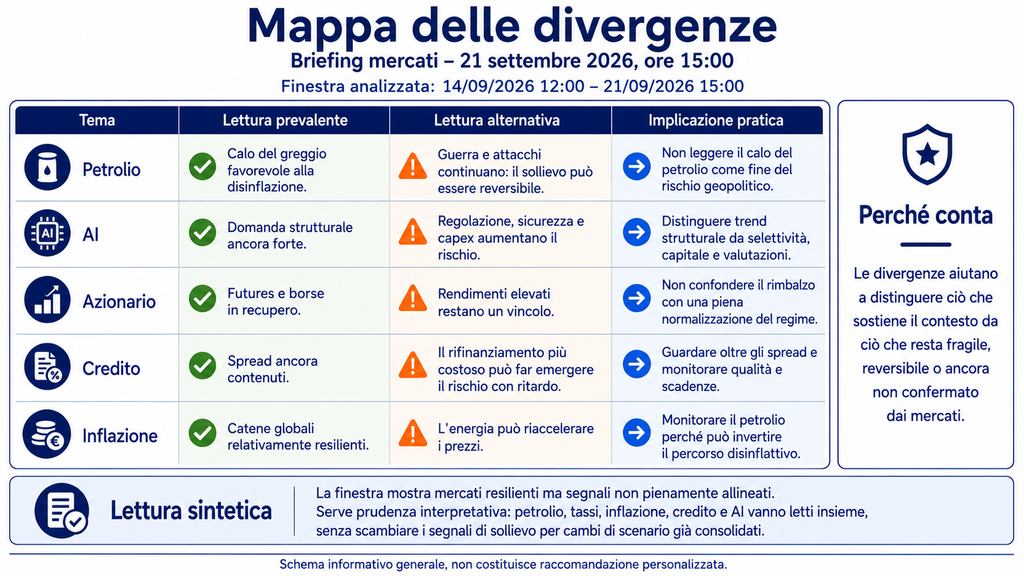
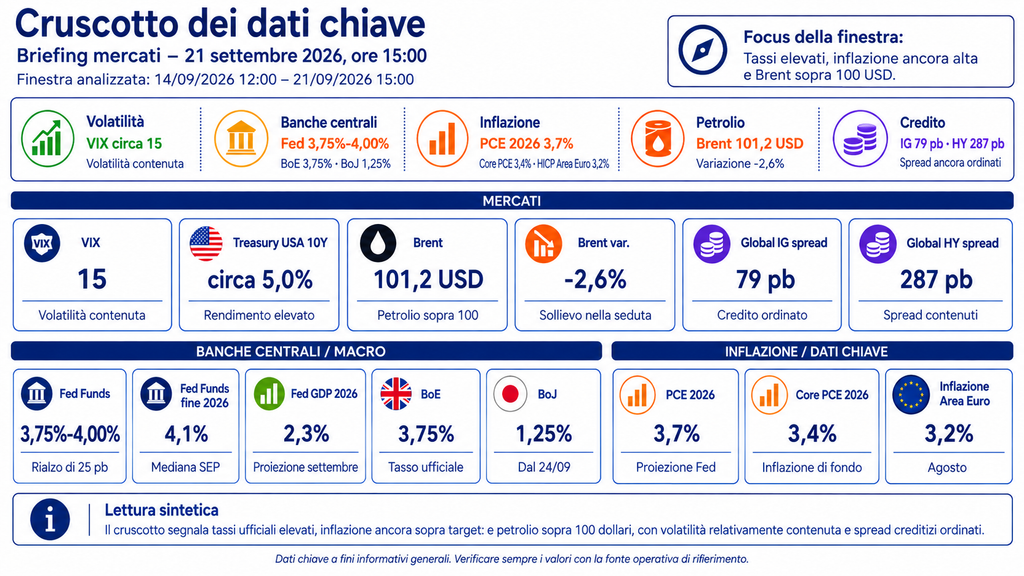
Il petrolio è rimasto uno dei principali driver. Durante la settimana il Brent ha superato i 108 dollari al barile, risentendo delle tensioni in Medio Oriente e delle difficoltà sulle rotte di esportazione, per poi scendere verso 101 dollari il 21 settembre. La correzione ha alleggerito temporaneamente le pressioni inflazionistiche, ma non segnala una normalizzazione definitiva: logistica energetica e rischio geopolitico restano fattori rilevanti.
Il secondo tema è la politica monetaria. La Federal Reserve ha alzato i Fed Funds di 25 punti base al 3,75%-4,00%, confermando che l’inflazione resta troppo elevata nonostante la buona tenuta dell’economia americana. Le nuove proiezioni indicano per il 2026 una crescita del 2,3%, inflazione PCE al 3,7% e Fed Funds mediani al 4,1% a fine anno. Il messaggio è che il costo del denaro potrebbe restare elevato più a lungo.
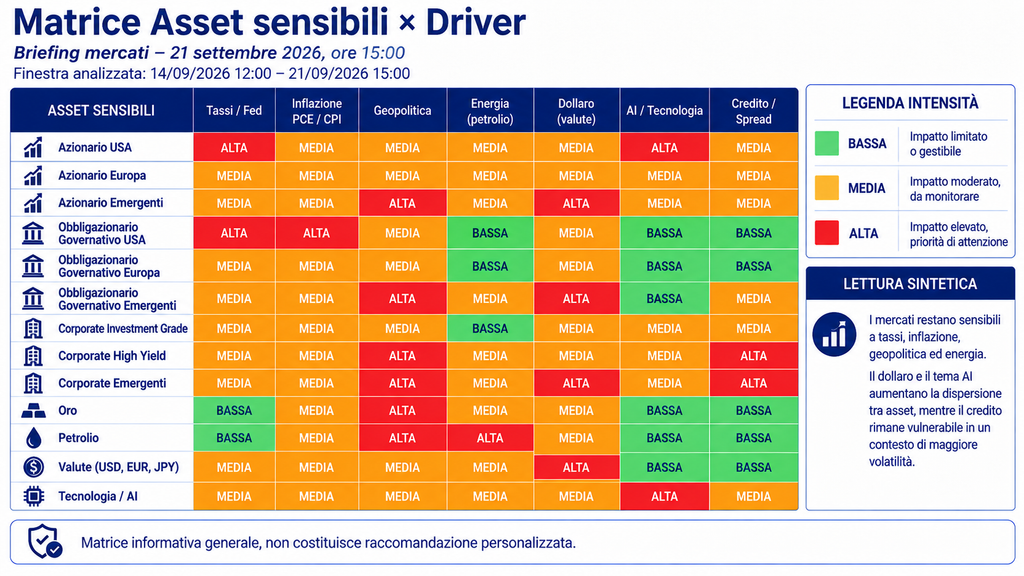
La stretta assume inoltre una dimensione globale. La Bank of Japan ha portato il proprio tasso all’1,25%, mentre la Bank of England ha mantenuto il 3,75%, con tre membri favorevoli a un rialzo. I tassi restano quindi uno dei principali fattori di sensibilità per obbligazioni, credito e valutazioni azionarie.
L’azionario ha comunque mostrato resilienza, soprattutto grazie all’intelligenza artificiale. La domanda di semiconduttori, memoria, software, data center e capacità di calcolo rimane robusta, ma aumenta la dispersione tra società e segmenti. Il tema AI appare sempre meno omogeneo: bilanci, margini, cash flow e fabbisogno di capitale diventano determinanti per distinguere le diverse realtà.
Anche il credito mantiene un quadro relativamente ordinato. Gli spread societari restano contenuti nonostante rendimenti governativi elevati, suggerendo l’assenza di stress sistemico immediato. Il rischio potrebbe però emergere gradualmente attraverso il rifinanziamento del debito a costi più elevati, rendendo sempre più importante la qualità degli emittenti.
Sul fronte macroeconomico i segnali sono misti. Negli Stati Uniti le vendite al dettaglio di agosto sono aumentate dell’1,2%, mentre la produzione industriale è rimasta invariata e quella manifatturiera è scesa dello 0,3%. Nell’Area Euro l’inflazione è salita dal 2,9% al 3,2%, mentre la produzione industriale è diminuita dello 0,1%. Non emerge quindi una recessione generalizzata, ma nemmeno una crescita uniforme.
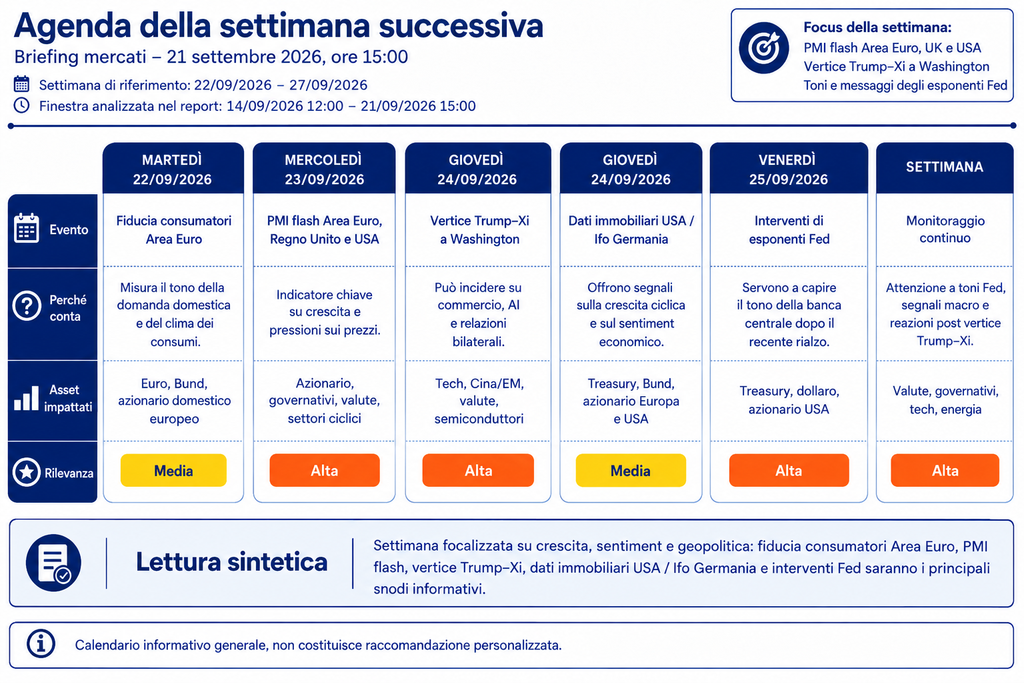
La geopolitica resta centrale. Il 21 settembre, Giornata internazionale della pace, coincide con l’Assemblea Generale ONU e con una fase di intensa attività diplomatica. Tra gli appuntamenti più rilevanti figura il vertice Trump-Xi previsto a Washington il 24 settembre, con commercio, tregua commerciale e intelligenza artificiale tra i dossier in discussione. I colloqui preparatori segnalano l’esistenza di un canale di dialogo, ma non consentono di anticiparne l’esito.
Per il risparmiatore, questa fase richiede soprattutto disciplina. Più che reagire alle oscillazioni di breve periodo, è importante comprendere la reale esposizione del portafoglio a tassi, tecnologia, credito e fattori geopolitici comuni.
Il mercato ha mostrato resilienza, ma resilienza non significa assenza di rischio. In un contesto in cui petrolio, tassi e geopolitica possono modificare rapidamente le aspettative, diversificazione, qualità e controllo delle concentrazioni restano elementi centrali per mantenere coerenza con gli obiettivi di medio-lungo periodo.
Contenuto informativo generale. Non costituisce raccomandazione personalizzata, promessa di rendimento o indicazione di acquisto o vendita.
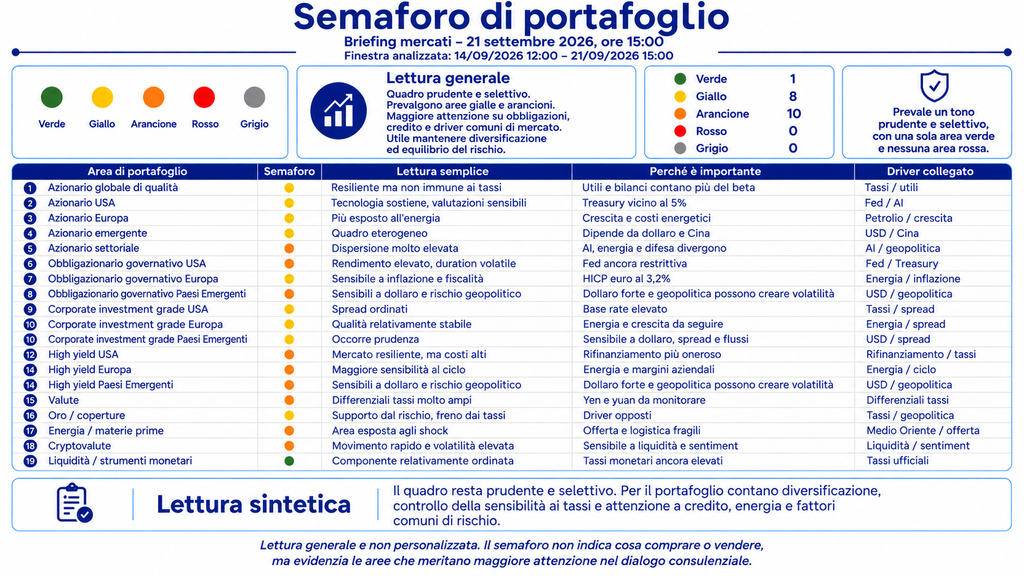
Cinque cose da sapere
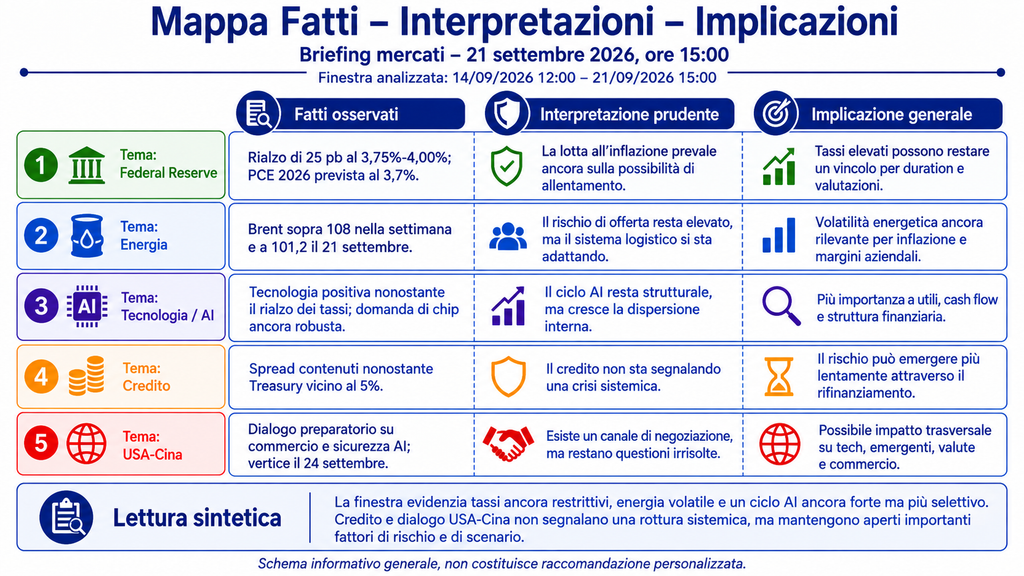
| TEMA | Spiegazione semplice | Cosa significa per il portafoglio |
|---|---|---|
| Petrolio e Medio Oriente | Il petrolio è stato molto volatile: sopra 108 dollari nella settimana, poi verso 101 dollari lunedì. | Energia e geopolitica possono continuare a influenzare inflazione, tassi e settori ciclici. |
| Federal Reserve | La Fed ha alzato i tassi al 3,75%-4,00% e continua a considerare l’inflazione troppo alta. | Obbligazioni lunghe e titoli con valutazioni elevate restano sensibili ai rendimenti. |
| AI e tecnologia | Gli investimenti continuano, ma aumentano costi, fabbisogno di capitale e differenze tra vincitori e segmenti più fragili. | È più importante distinguere qualità, utili e bilanci invece di trattare tutto il settore AI allo stesso modo. |
| Credito | Gli spread sono rimasti relativamente contenuti malgrado gli shock. | La resilienza è positiva, ma i tassi elevati aumentano gradualmente il rischio di rifinanziamento. |
| USA-Cina | Trump e Xi si incontreranno il 24 settembre; commercio e AI sono tra i dossier discussi. | L’evento può modificare il premio di rischio su tecnologia, Cina, emergenti e valute; l’esito non va anticipato. |
| COSA FARE | COSA EVITARE |
|---|---|
| – Mantenere diversificazione, controllare le concentrazioni su singoli temi molto performanti, – Valutare con particolare attenzione la sensibilità del portafoglio ai tassi a lunga scadenza, – Osservare il credito non soltanto attraverso gli spread ma anche attraverso qualità degli emittenti e prossime necessità di rifinanziamento, – Distinguere gli eventi diplomatici dai loro eventuali effetti concreti sui mercati. | – Evitare incrementi impulsivi dopo una singola seduta positiva, – Interpretare la correzione del petrolio come fine del rischio mediorientale, – Trattare tutto il comparto AI come omogeneo, – Sottovalutare il rischio di duration solo perché i rendimenti sono elevati – anticipare risultati politici o commerciali prima che siano effettivamente annunciati. |
Approfondimento tecnico interno
Regime: NEUTRALE / INCERTO, con elevata dispersione interna.
Il quadro non presenta caratteristiche di stress sistemico: VIX contenuto, spread creditizi ancora compressi e capacità degli indici azionari di assorbire un rialzo globale dei tassi.
Al tempo stesso, il mercato obbligazionario ha registrato una sesta settimana consecutiva di vendite prima del rimbalzo del 21 settembre; Reuters indicava il rendimento medio decennale del G7 attorno al 4,2%, il livello più alto dal 2008.
La settimana terminata il 18 settembre ha visto Nasdaq positivo, S&P sostanzialmente stabile, Europa debole e tecnologia in sovraperformance. Reuters conferma che S&P e Dow hanno registrato perdite settimanali mentre il Nasdaq ha chiuso la settimana in rialzo
La settimana può essere letta in quattro fasi.
14-15 settembre: petrolio e inflazione dominano. WTI sopra 100 dollari, Treasury vicino al 5%, inflazione americana superiore alle attese precedenti e aspettative diffuse di rialzo Fed.
16 settembre: la Fed alza i tassi di 25 pb al 3,75%-4,00%. Il FOMC sottolinea attività economica solida, spesa domestica resiliente, produttività e investimenti robusti e inflazione ancora elevata.
Le proiezioni diventano più restrittive: PIL 2026 2,3% contro 2,2% a giugno; PCE 3,7% contro 3,6%; core PCE 3,4% contro 3,3%; Fed Funds mediana fine 2026 4,1% contro 3,8%.
17-18 settembre: la stretta diventa globale. La BoE mantiene il 3,75% ma con tre membri favorevoli a un rialzo; la BoJ decide 7-2 di portare il tasso overnight all’1,25% con efficacia 24 settembre.
21 settembre: petrolio in calo e AI in recupero permettono un sollievo cross-asset. MSCI All-World +0,4%, STOXX europeo +1,2%, Nasdaq futures +1,1%, S&P futures +0,7%, Brent 101,2 dollari.