14 settembre 2026
Servizio reso nell’ambito del mandato di agenzia conferito da Südtirol Bank S.p.A
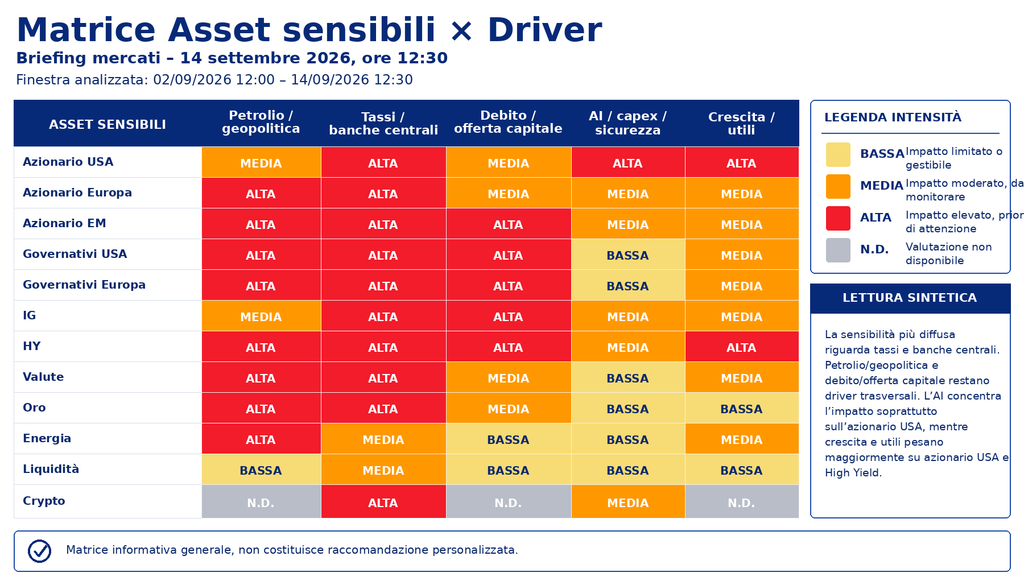
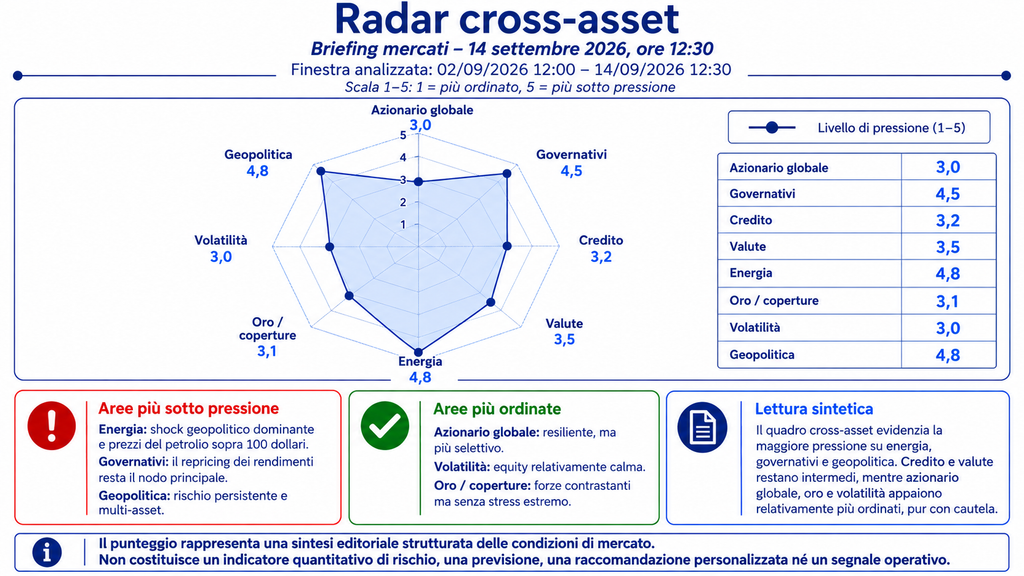
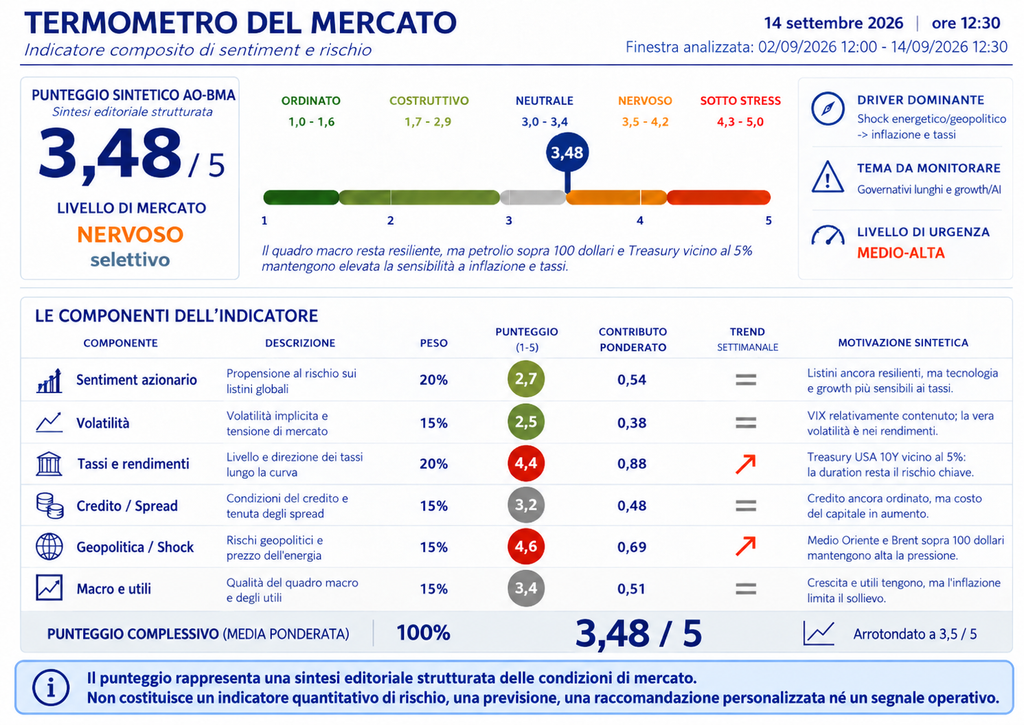
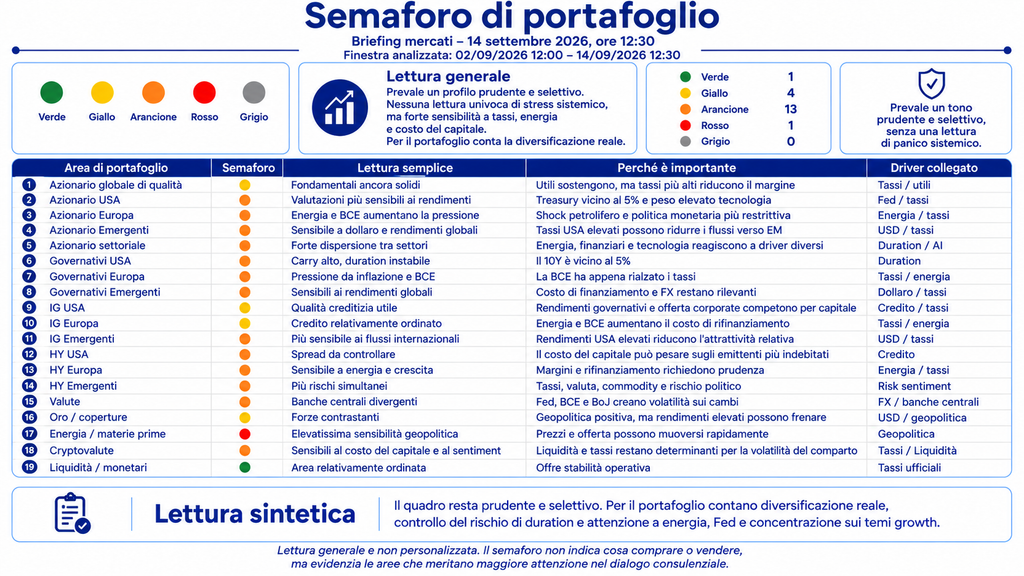
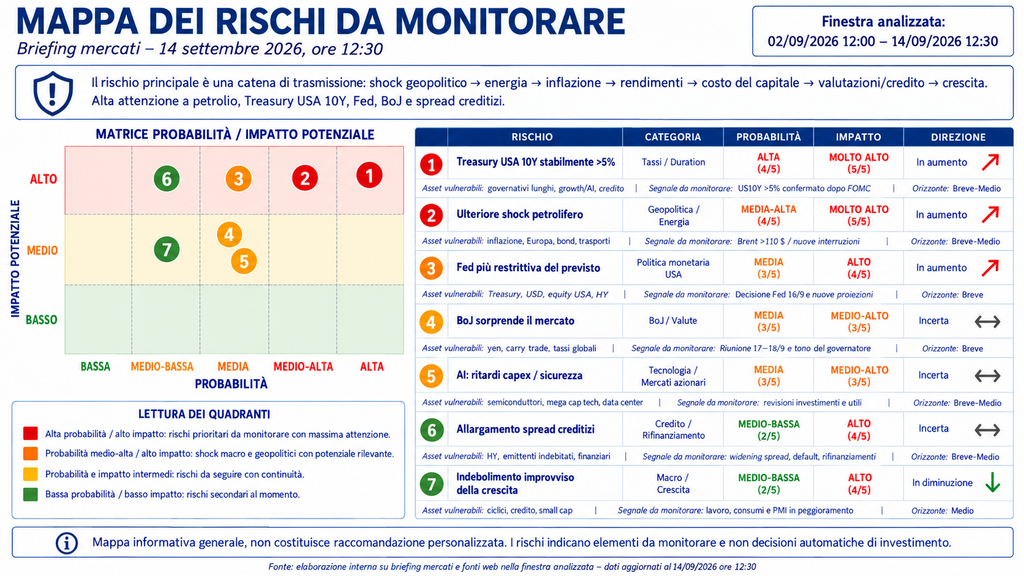
il problema non è oggi una recessione evidente, ma la combinazione fra energia cara, rendimenti elevati e banche centrali nuovamente più restrittive.
| REGIME DI MERCATO | DRIVER DOMINANTE | ASSET/SETTORE DA MONITORARE | LIVELLO DI URGENZA |
| Nervoso — repricing inflazionistico con crescita ancora resiliente | geopolitica → petrolio → inflazione → rendimenti/tassi | governativi a lunga scadenza; azionario growth/AI ad alta sensibilità ai tassi | medio-alta |
Il quadro in breve
| Sintesi narrativa / WORD READY |
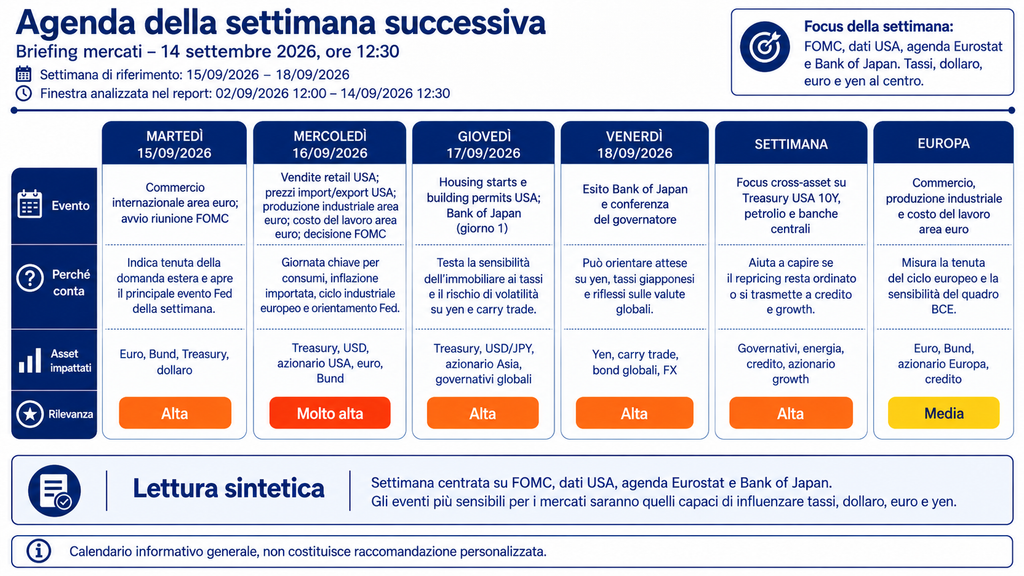
| La finestra compresa tra il 2 e il 14 settembre ha modificato in modo importante il quadro dei mercati, senza però trasformarlo in uno scenario di crisi. L’economia statunitense continua a mostrare una buona capacità di tenuta: l’occupazione è cresciuta di 162.000 unità in agosto, la disoccupazione è rimasta al 4,1% e il settore dei servizi continua a espandersi. Anche l’area euro ha registrato una crescita positiva nel secondo trimestre; il problema si sta spostando dalla crescita all’inflazione. Il petrolio è tornato sopra i 100 dollari al barile e il Brent, nella mattina del 14 settembre, ha raggiunto circa 108 dollari. Le nuove tensioni sulle infrastrutture energetiche del Medio Oriente aumentano il rischio che la componente energetica continui ad alimentare i prezzi. Le banche centrali devono quindi confrontarsi con un’economia ancora resistente e con un’inflazione che fatica a rientrare. La BCE ha già aumentato i tassi di 25 punti base; negli Stati Uniti il mercato considera molto probabile un rialzo nella riunione della Fed del 15-16 settembre, ma l’esito non deve essere considerato acquisito. Il mercato obbligazionario sta riflettendo questo cambiamento con maggiore intensità rispetto a quello azionario. Il rendimento del Treasury statunitense a dieci anni si è avvicinato al 5%, mentre la volatilità azionaria rimane relativamente contenuta. Questa divergenza rappresenta uno degli elementi più importanti da osservare. Anche l’Intelligenza Artificiale continua a svolgere un ruolo centrale: gli investimenti restano enormi e gli utili societari continuano a sostenere il mercato, ma l’aumento del costo del capitale, la quantità di risorse necessarie per finanziare infrastrutture e data center e i nuovi interrogativi sulla sicurezza dell’AI rendono il settore più selettivo. Per i portafogli il punto principale riguarda la diversificazione: le obbligazioni oggi offrono rendimenti molto superiori rispetto al decennio passato, ma in presenza di uno shock inflazionistico azioni e obbligazioni possono muoversi nella stessa direzione. Non basta quindi possedere molti strumenti: è necessario capire se rappresentano effettivamente rischi economici differenti. Il quadro resta complessivamente costruttivo, ma richiede maggiore attenzione. Non emergono motivi per trasformare ogni movimento di mercato in una decisione immediata; appare invece utile controllare la sensibilità ai tassi, la qualità del credito, la concentrazione azionaria e l’effettiva capacità di diversificazione. Le prossime riunioni della Federal Reserve e della Bank of Japan, insieme all’evoluzione del petrolio e del Treasury decennale, saranno i principali test per capire se l’attuale fase rimarrà un repricing ordinato oppure inizierà a coinvolgere più profondamente credito, utili e crescita. Contenuto informativo generale. Non costituisce raccomandazione personalizzata, promessa di rendimento o indicazione di acquisto o vendita |
Cinque cose da sapere
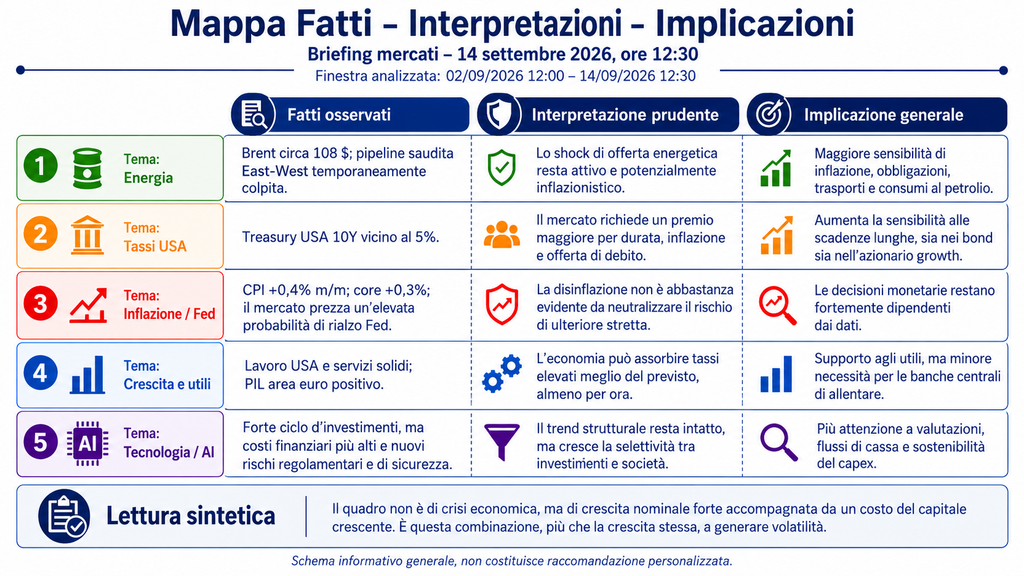
| Tema | Spiegazione semplice | Cosa significa per il portafoglio |
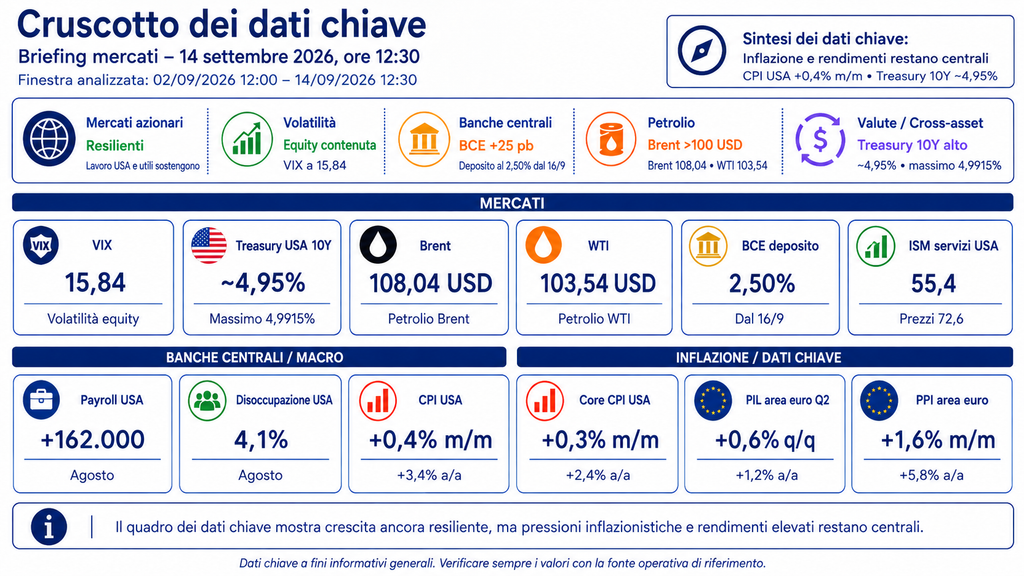
| Petrolio e geopolitica | Il Brent è tornato sopra 100 dollari e ha raggiunto circa 108 dollari dopo nuovi attacchi alle infrastrutture saudite. | L’energia torna a influenzare contemporaneamente inflazione, tassi, margini aziendali e consumi. |
| Tassi più alti più a lungo | Il Treasury USA a 10 anni ha toccato il 4,9915% e si mantiene intorno al 4,95%. | La parte lunga delle obbligazioni può essere più volatile e le valutazioni azionarie vengono sottoposte a maggiore disciplina. |
| La crescita non è crollata | Occupazione USA +162.000, ISM servizi 55,4; PIL area euro +0,6% trimestrale. | Il quadro non assomiglia per ora a una recessione classica; questo riduce però lo spazio per rapide riduzioni dei tassi. |
| AI: trend strutturale, rischio tattico | Gli investimenti restano molto elevati, ma costi di finanziamento, fabbisogno di capitale e nuovi timori sulla sicurezza hanno aumentato la volatilità del tema. Il 14 settembre i titoli AI asiatici hanno subito forti vendite. | L’AI resta un motore economico importante, ma “AI” non significa automaticamente valutazioni indifferenti al costo del capitale. |
| Diversificazione meno automatica | In uno shock da inflazione azioni e obbligazioni possono scendere insieme. | Conta non soltanto quante attività sono presenti in portafoglio, ma quali rischi economici rappresentano realmente. |
| COSA FARE | COSA EVITARE |
| 1) Verificare la diversificazione reale, non soltanto il numero degli strumenti: due asset possono comportarsi allo stesso modo in uno shock inflazionistico. 2) Controllare la sensibilità alle scadenze lunghe delle componenti obbligazionarie. 3) Verificare qualità del credito, liquidità e calendario dei rifinanziamenti nelle aree più rischiose. 4) Mantenere disciplina sulle esposizioni AI: distinguere il trend strutturale dalla valutazione finanziaria delle singole aziende. 5) Monitorare tre trigger semplici: Brent, Treasury 10Y e decisioni Fed/BoJ. | 1) Inseguire il rialzo del petrolio dopo movimenti molto rapidi. 2) Considerare automaticamente sicuro un titolo obbligazionario solo perché offre un rendimento elevato. 3) Trattare il rialzo Fed di settembre come già certo. 4) Confondere la correzione dei titoli AI con la fine del trend tecnologico strutturale. 5) Trasformare semafori e termometro AO-BMA in segnali automatici di acquisto o vendita. |
Approfondimento tecnico interno
Sintesi di regime: Il regime prevalente è un repricing inflazionistico nervoso, ma non uno scenario di crisi sistemica.
Tre elementi impediscono di classificarlo come vero “risk-off”:
1. il VIX era ancora a 15,84 alla chiusura dell’11 settembre;
2. gli indici azionari USA rimanevano relativamente vicini ai massimi;
3. lavoro, servizi e utili non segnalano ancora una contrazione generalizzata.
Al contrario, Treasury, petrolio e aspettative di politica monetaria mostrano una tensione nettamente maggiore. Il mercato sta quindi spostando il rischio dal timore di recessione al timore di inflazione persistente/costo del capitale.
Non considero ancora questo movimento un cambio strutturale completo del regime azionario. È invece un cambio significativo del regime obbligazionario e del prezzo del capitale, che può successivamente contaminare l’azionario.