6 ottobre 2026
Servizio reso nell’ambito del mandato di agenzia conferito da Südtirol Bank S.p.A.
Lavoro debole e tassi alti: i mercati non dicono la stessa cosa
| REGIME DI MERCATO | DRIVER DOMINANTE | ASSET/SETTORE DA MONITORE | LIVELLO DI URGENZA |
|---|---|---|---|
| NEUTRALE / INCERTO, con selettività elevata | rendimenti obbligazionari reali e nominali persistentemente elevati | Governativi lunghe scadenze, tecnologia, energia | medio-alta |
Il quadro in breve
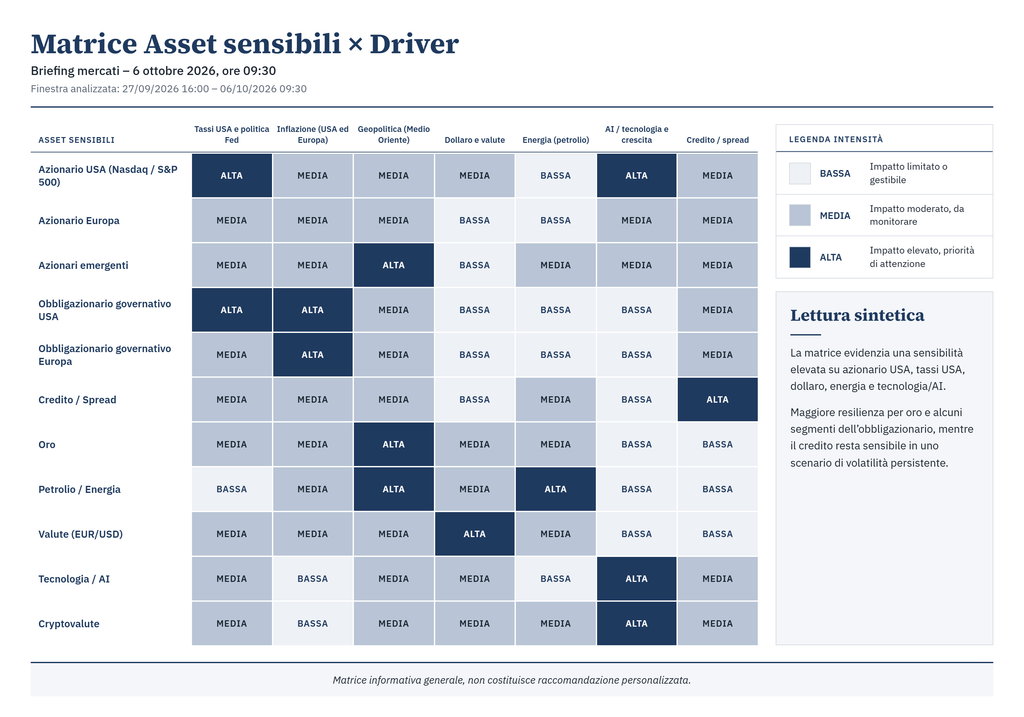
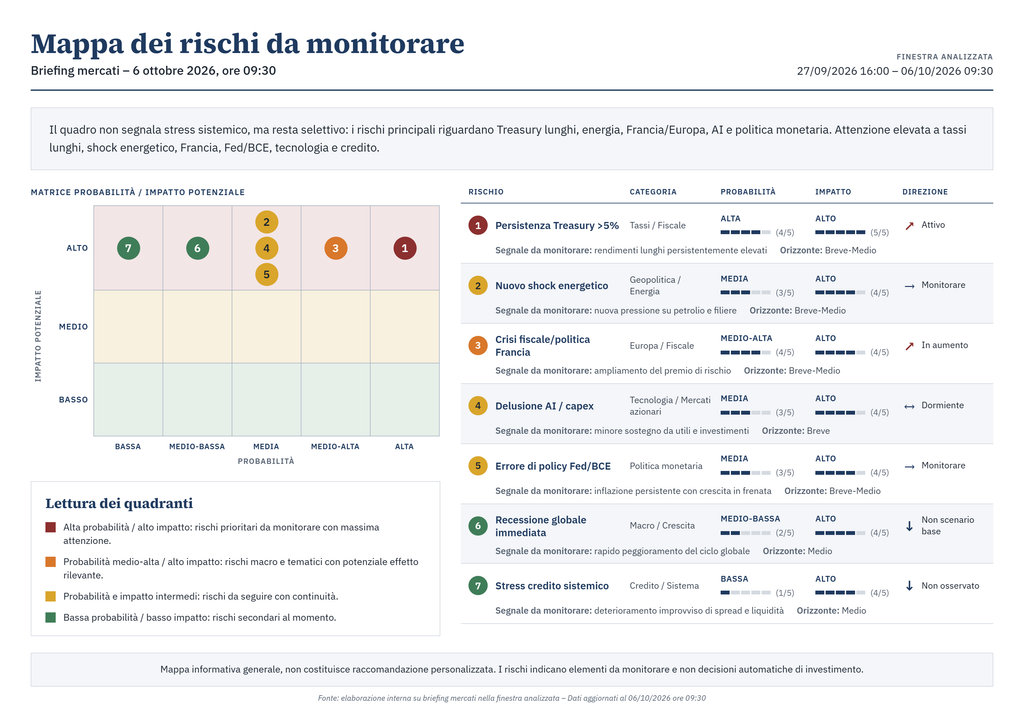
La fase compresa tra fine settembre e inizio ottobre conferma un quadro finanziario complesso, ma non assimilabile a una situazione di crisi generalizzata. Il principale elemento di tensione resta il mercato obbligazionario statunitense: il rendimento del Treasury decennale ha raggiunto circa il 5,35%, su livelli che non si osservavano da oltre vent’anni.
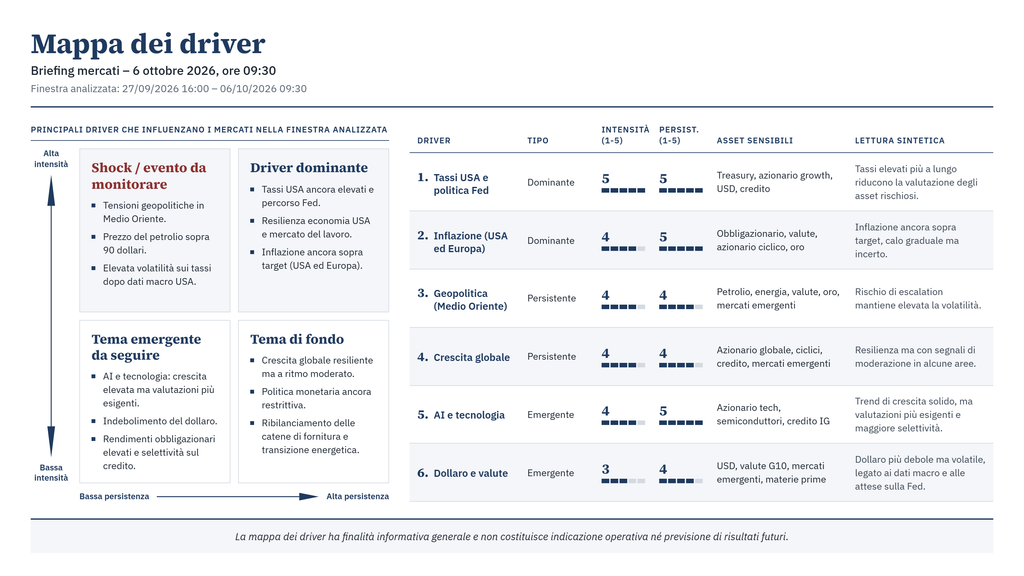
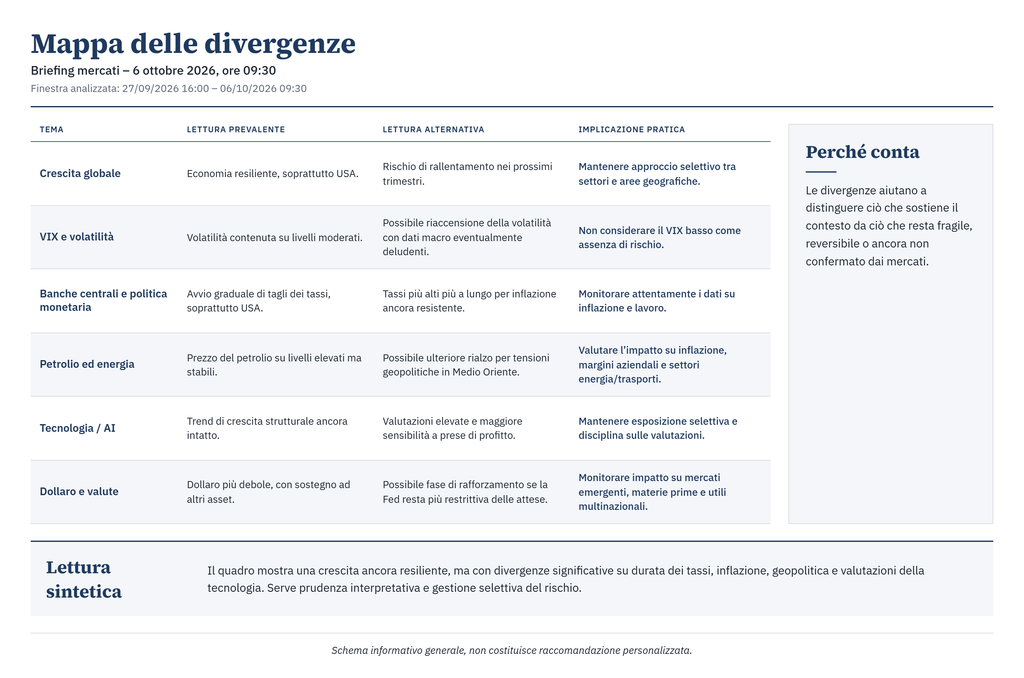
Il movimento è particolarmente significativo perché si è verificato nonostante il rallentamento del mercato del lavoro USA. A settembre l’economia americana ha creato appena 29.000 nuovi posti di lavoro, contro attese vicine a 90.000, mentre la disoccupazione è salita al 4,2%. Il dato ha ridotto le aspettative di un nuovo rialzo immediato della Federal Reserve, senza tuttavia determinare un rientro stabile dei rendimenti a lunga scadenza. Ciò suggerisce che il mercato stia guardando non soltanto alla Fed, ma anche a inflazione, deficit pubblico, offerta di Treasury e premio richiesto dagli investitori sulle scadenze più lunghe.
Il rallentamento dell’occupazione non coincide però con un quadro recessivo. Gli indici ISM di settembre restano in territorio espansivo, con manifatturiero a 54,5 e servizi a 54,9, mentre le componenti relative ai prezzi continuano a indicare pressioni elevate. Crescita e inflazione convivono quindi ancora, rendendo meno lineare il percorso della politica monetaria.
Parallelamente, la tecnologia continua a sostenere Wall Street. Il Nasdaq ha raggiunto nuovi massimi e gli investimenti legati all’intelligenza artificiale restano un importante motore per semiconduttori, cloud e infrastrutture digitali. La forza del settore spiega in parte la resilienza dell’azionario americano nonostante rendimenti obbligazionari superiori al 5%, ma aumenta anche la sensibilità del mercato a eventuali revisioni degli utili o dei programmi di investimento nell’AI.
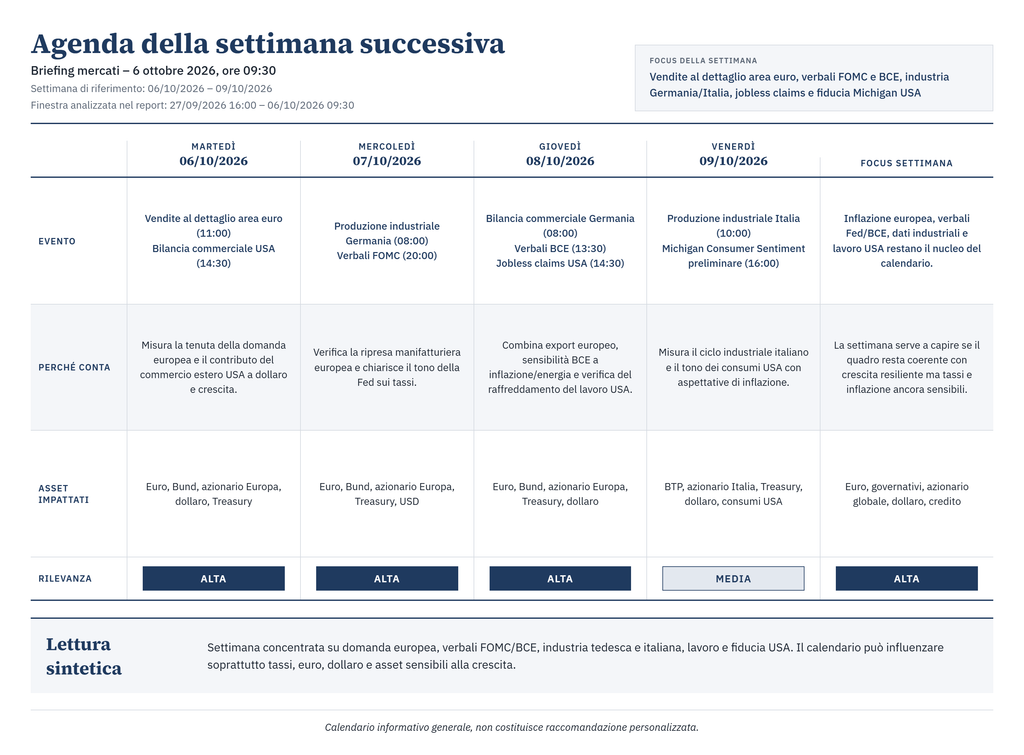
In Europa il quadro appare più delicato. L’inflazione dell’area euro è salita al 3,8%, soprattutto per effetto dell’energia, mentre la componente core rimane più contenuta. Alla pressione sui prezzi si aggiunge il rischio politico e fiscale: il differenziale tra il decennale francese e quello tedesco ha superato i 150 punti base e l’euro si è indebolito verso 1,116 dollari.
Sul fronte energetico la situazione è invece migliorata rispetto alle fasi più acute dello shock. Il Brent è tornato intorno ai 100 dollari al barile, favorito dal recupero delle esportazioni dal Golfo e dal rilascio di riserve strategiche. Il rischio geopolitico resta comunque presente e potrebbe tornare a incidere rapidamente su energia e inflazione.
Anche i mercati emergenti mostrano un quadro più articolato rispetto al passato. In numerosi Paesi sono migliorati disciplina monetaria, solidità fiscale e qualità creditizia, mentre il mercato obbligazionario corporate emergente è diventato più ampio e diversificato. Restano tuttavia importanti il rischio specifico dei singoli Paesi, il dollaro e le condizioni finanziarie globali.
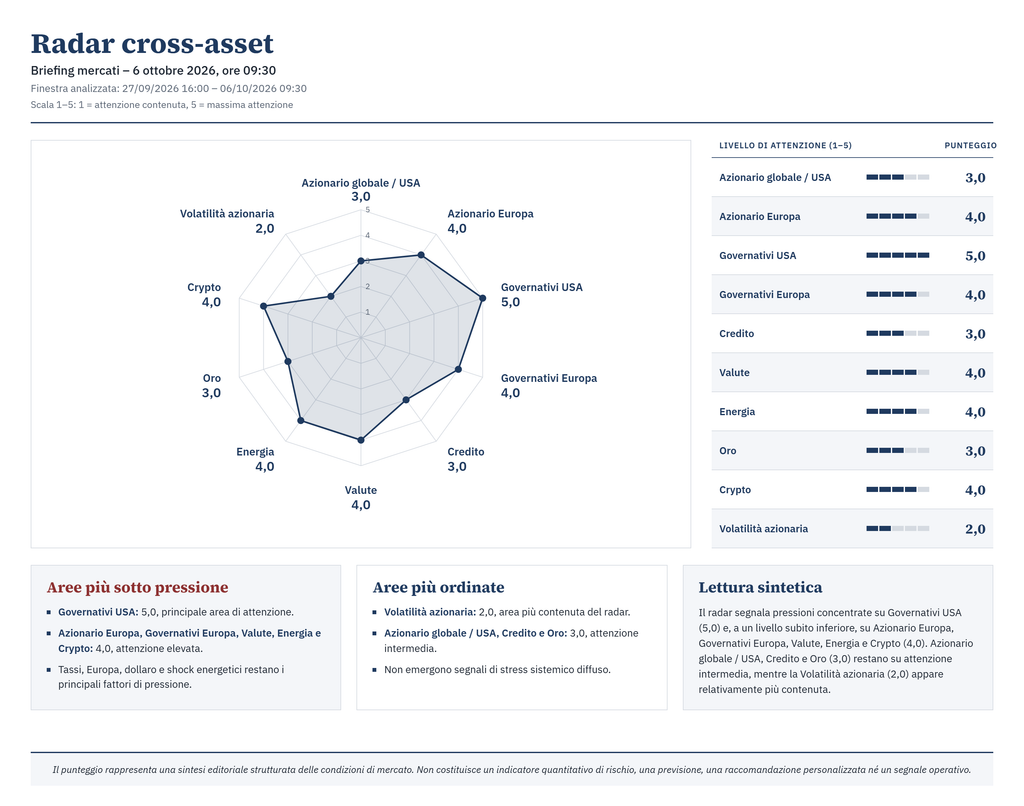
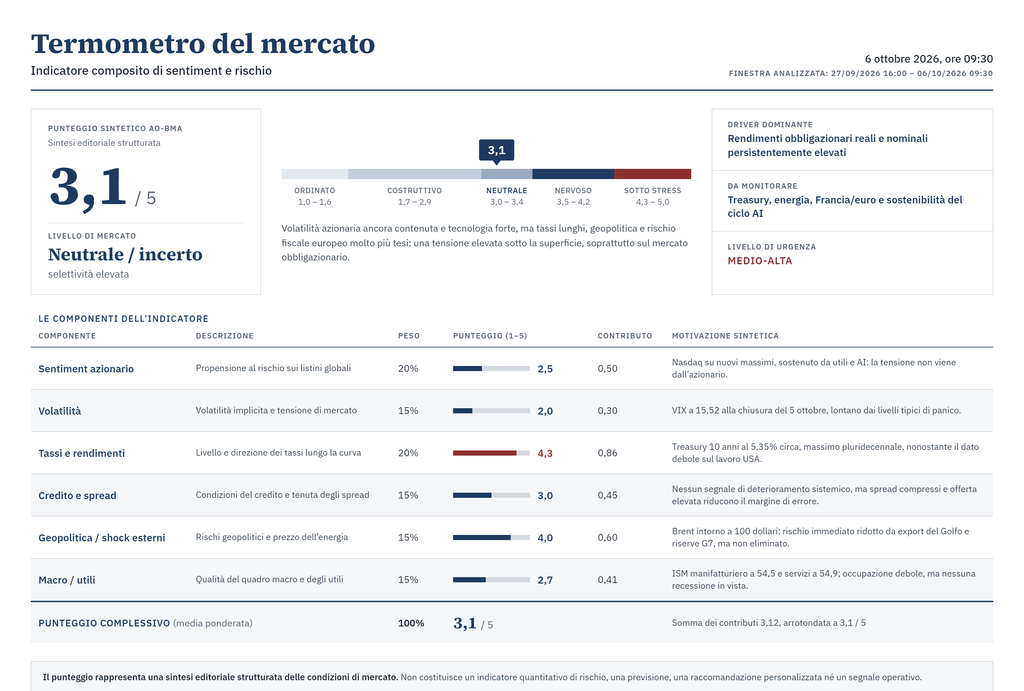
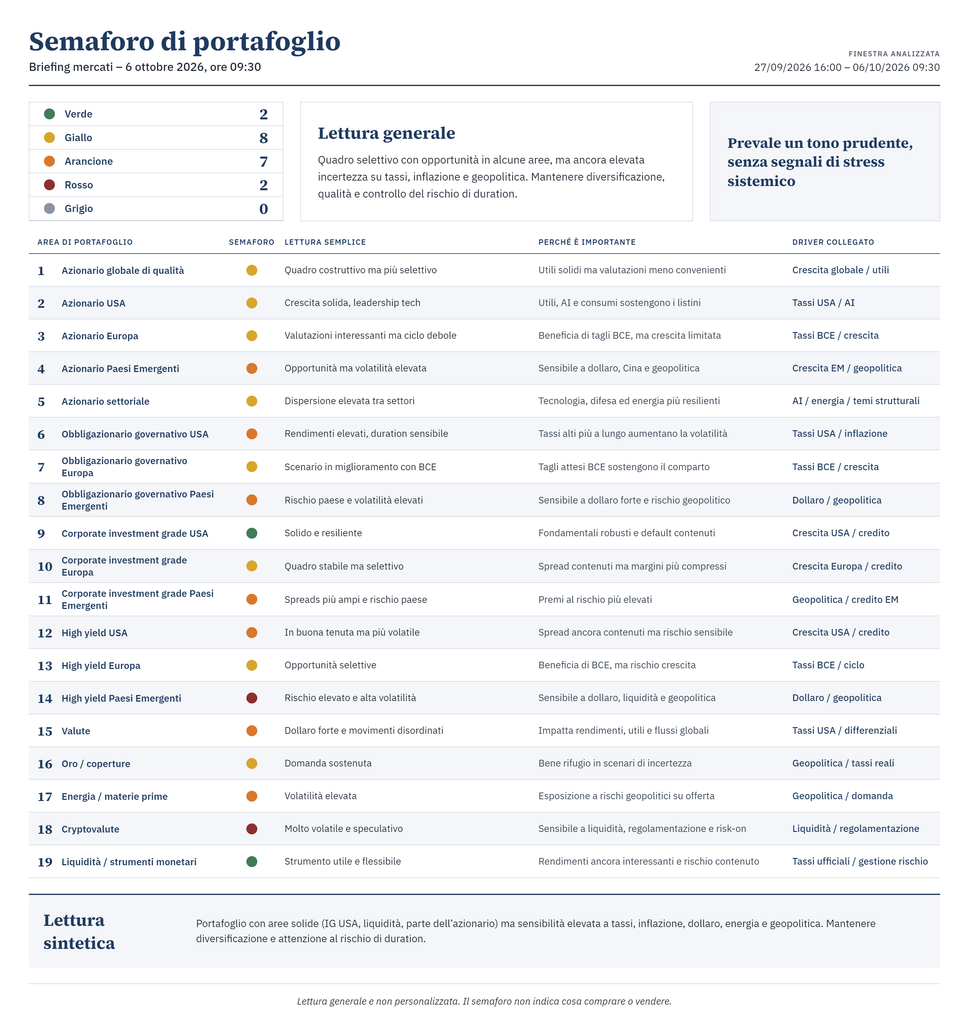
Il Termometro, pari a 3,1 su 5, colloca il mercato in una situazione neutrale/incerta. La volatilità azionaria rimane contenuta e la tecnologia continua a mostrare forza, ma tassi lunghi, geopolitica e rischio fiscale europeo richiedono maggiore attenzione.
Il quadro suggerisce quindi di non reagire a singoli dati o movimenti di breve periodo, ma di concentrarsi su diversificazione, sensibilità ai tassi, concentrazioni tematiche e qualità degli emittenti. In un contesto come quello attuale, la selezione e il controllo dei rischi diventano più importanti della semplice distinzione tra essere positivi o negativi sui mercati.
Contenuto informativo generale. Non costituisce raccomandazione personalizzata, promessa di rendimento o indicazione di acquisto o vendita.
Cinque cose da sapere
| TEMA | Spiegazione semplice | Cosa significa per il portafoglio |
|---|---|---|
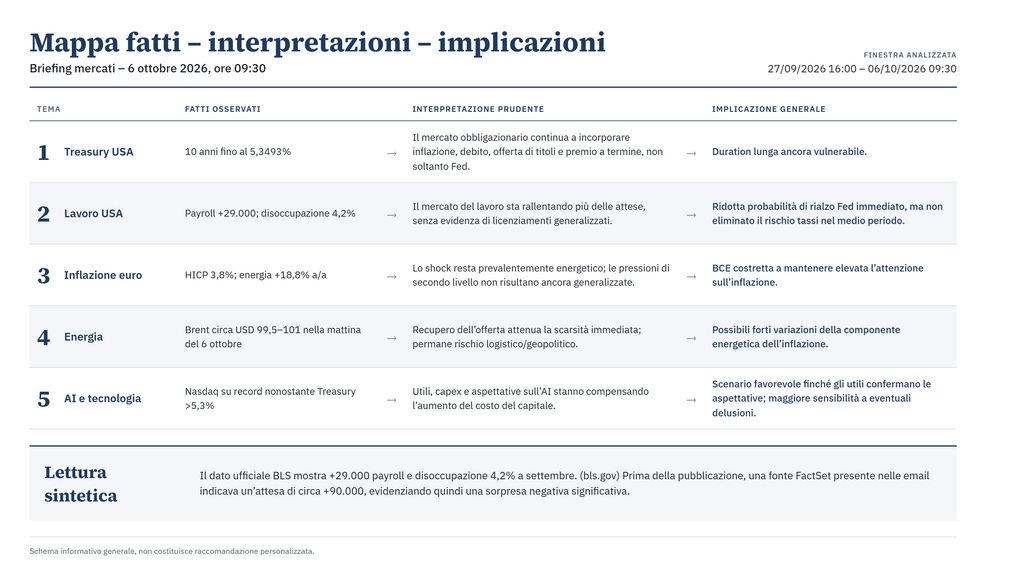
| 1. I tassi lunghi restano molto elevati | Il Treasury 10 anni è arrivato al 5,35% circa, nonostante il rallentamento dell’occupazione. | Le attività più sensibili alla duration e alle valutazioni elevate rimangono esposte a oscillazioni significative. |
| 2. L’economia USA rallenta, ma non si ferma | A settembre sono stati creati appena 29.000 posti di lavoro, ma ISM manifatturiero e servizi restano in espansione. | Il quadro non è recessivo, ma aumenta l’incertezza sulla traiettoria della Fed. |
| 3. Il petrolio si raffredda, non il rischio geopolitico | Brent intorno a USD 100 dopo il recupero dei flussi dal Golfo e l’intervento sulle riserve. | Si riduce nell’immediato il rischio di nuovo shock inflazionistico, senza eliminarlo. |
| 4. Tecnologia e AI restano forti | Nasdaq su nuovi massimi e investimenti AI ancora robusti. | È un sostegno importante al mercato, ma aumenta il rischio derivante dalla concentrazione e dalle valutazioni. |
| 5. L’Europa è più vulnerabile | Inflazione 3,8%, euro debole, tensione sui titoli francesi e incertezza politica. | Maggiore necessità di distinguere tra Paesi, settori ed emittenti invece di trattare l’Europa come blocco omogeneo. |
| COSA FARE | COSA EVITARE |
|---|---|
| In termini generali e non personalizzati, il quadro suggerisce di mantenere disciplina nella diversificazione, verificare quanta sensibilità complessiva il portafoglio abbia ai tassi a lunga scadenza, distinguere tra rischio di mercato e rischio specifico, controllare eventuali concentrazioni su singoli temi — in particolare AI/tecnologia — e conservare margini di flessibilità per affrontare variazioni improvvise di tassi, energia o geopolitica. Per il reddito fisso emergente, si può notare un miglioramento strutturale della qualità creditizia e della disciplina monetaria/fiscale di numerosi Paesi emergenti. Il corporate EM si è inoltre ampliato fino a circa USD 2.600 miliardi, con circa 750 emittenti in 68 Paesi: un universo molto più diversificato di quanto spesso percepito. Questo costituisce un tema da analizzare, non un’indicazione automatica di allocazione. | Da evitare, in questa fase, sono reazioni immediate a un singolo dato macro, l’idea che il rallentamento del lavoro USA implichi automaticamente una rapida discesa dei rendimenti, l’estrapolazione del recente momentum tecnologico come scenario garantito, l’utilizzo del petrolio come unico termometro geopolitico e la sostituzione della diversificazione con una scommessa su una sola narrativa dominante. |
Approfondimento tecnico interno
Regime prevalente: crescita resiliente + inflazione energetica + tassi reali elevati + selettività cross-asset.
Non siamo di fronte a un classico ambiente “risk-off”. Gli asset rischiosi USA continuano a essere sostenuti da utili, AI e crescita nominale; la volatilità implicita rimane contenuta. Il segnale di maggiore tensione proviene dal mercato obbligazionario, non dall’azionario.
Fitch descrive un’economia mondiale che continua a crescere nonostante lo shock energetico, con crescita globale 2026 stimata al 2,6%, USA al 2,1%, area euro all’1,0% e Cina al 4,5%. La stessa fonte sottolinea che rendimenti reali più elevati, premio a termine e offerta obbligazionaria sono diventati driver autonomi del mercato.
Gli operatori internazionali convergonoe sull’idea di una crescita ancora sufficientemente resistente da evitare, nel proprio scenario centrale, una recessione immediata, ma considera il ciclo più maturo e le condizioni finanziarie deteriorate dall’aumento di petrolio e tassi.
Treasury 10 anni 5,3493%. È il dato di mercato che più condiziona il sistema: aumenta il costo del capitale, modifica le valutazioni azionarie, rende più concorrenziale il reddito fisso e aumenta il costo del servizio del debito pubblico e privato. Payroll USA +29.000. La sorpresa negativa rispetto alle circa +90.000 unità attese modifica la lettura tattica della Fed, ma non ha determinato un rientro strutturale dei rendimenti lunghi. (bls.gov)
HICP area euro 3,8%. L’aumento dal 3,2% di agosto è in larga misura spiegato dall’energia, salita al 18,8% a/a. La core è 2,5%. (ec.europa.eu) ISM ancora espansivi. Manufacturing 54,5 e Services 54,9, con indici prezzi rispettivamente 77,9 e 74,0: crescita e pressione sui costi convivono.