2 settembre 2026
Servizio reso nell’ambito del mandato di agenzia conferito da Südtirol Bank S.p.A
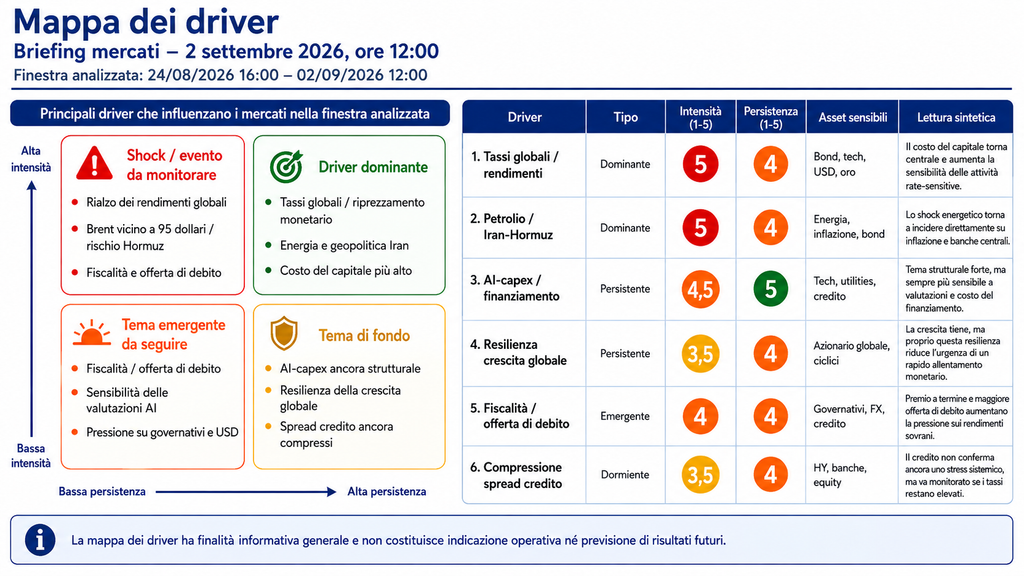
La crescita non è scomparsa, ma petrolio, inflazione e
rendimenti obbligazionari stanno alzando il prezzo da
pagare per restare ottimisti.
| REGIME DI MERCATO | DRIVER DOMINANTE | TEMA DA MONITORARE | LIVELLO DI URGENZA |
|---|---|---|---|
| Nervoso | Rialzo dei rendimenti e riprezzamento delle aspettative sui tassi | Obbligazioni a lunga scadenza, tecnologia/AI ad alte valutazioni, energia | Medio-alta |
Il quadro in breve
| Sintesi narrativa / versione Word-ready |
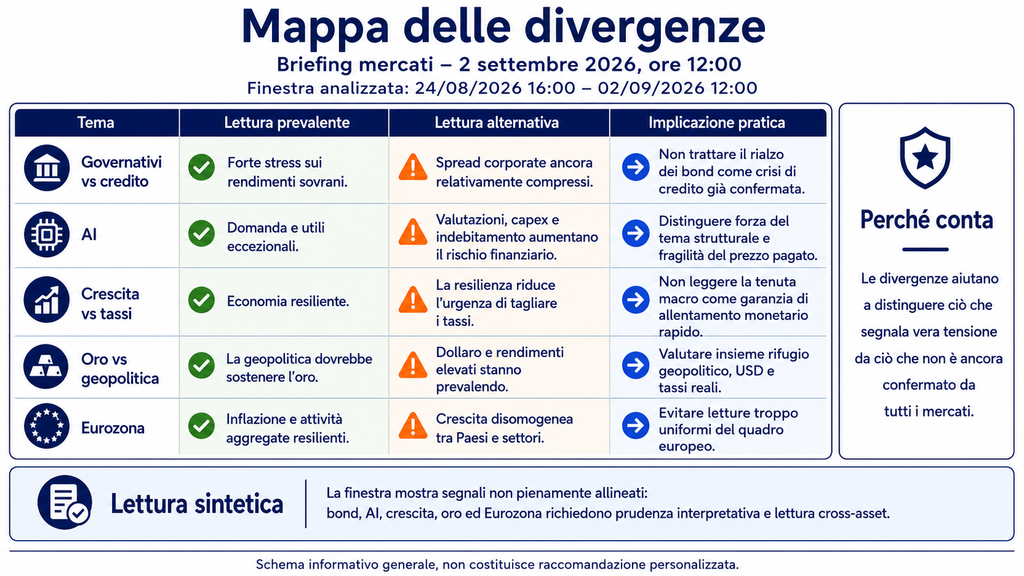
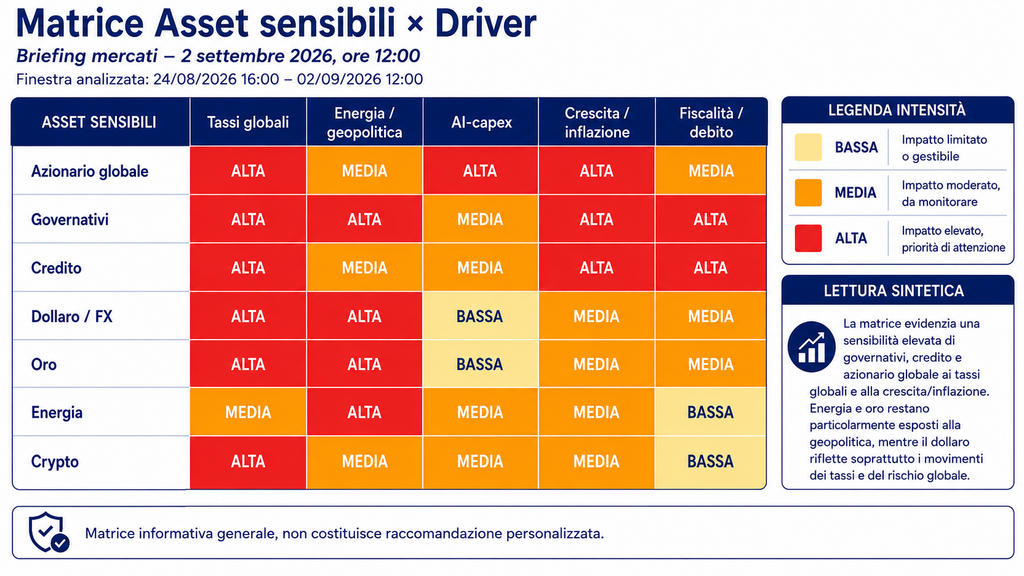
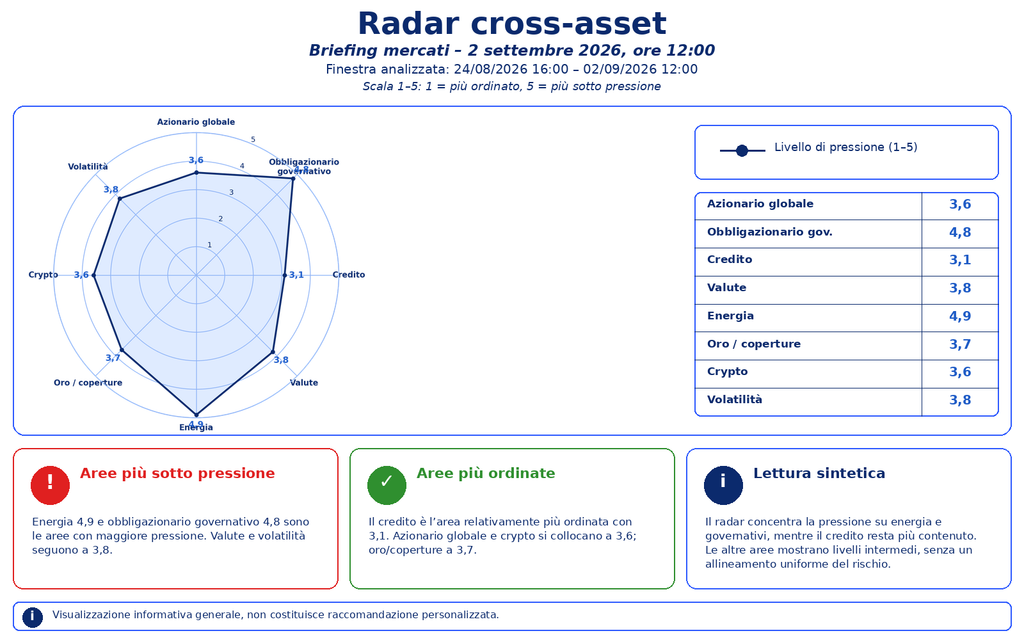
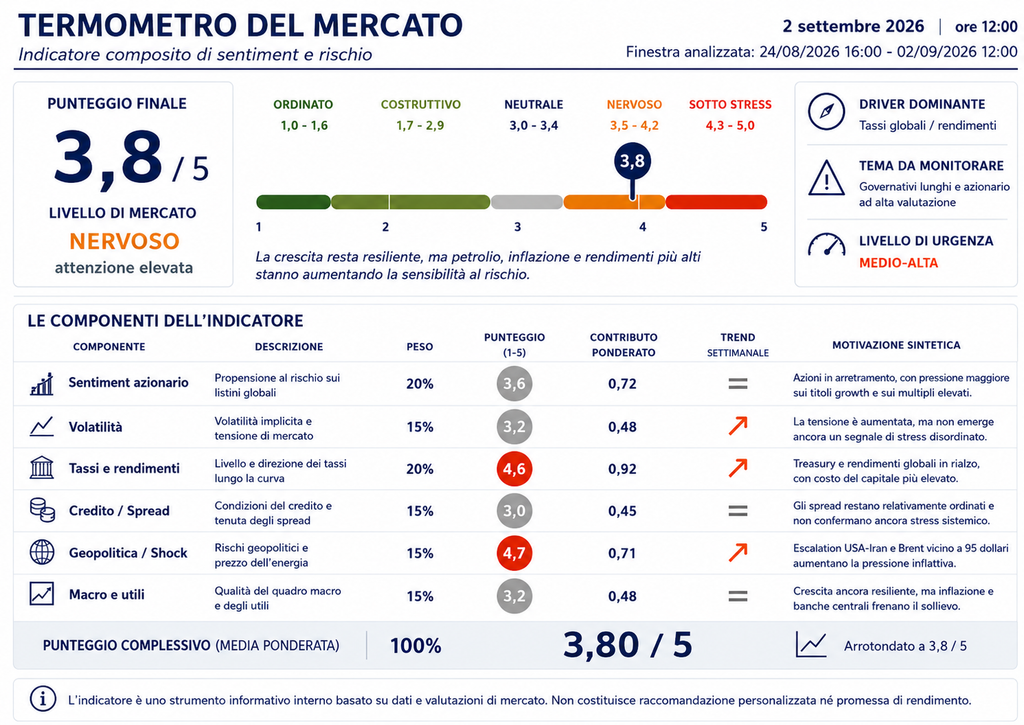
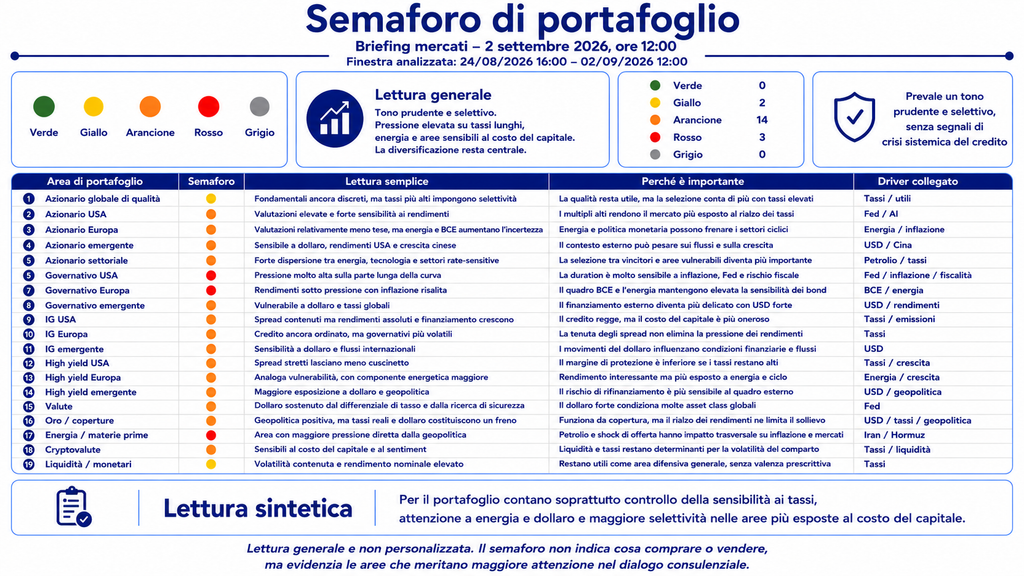
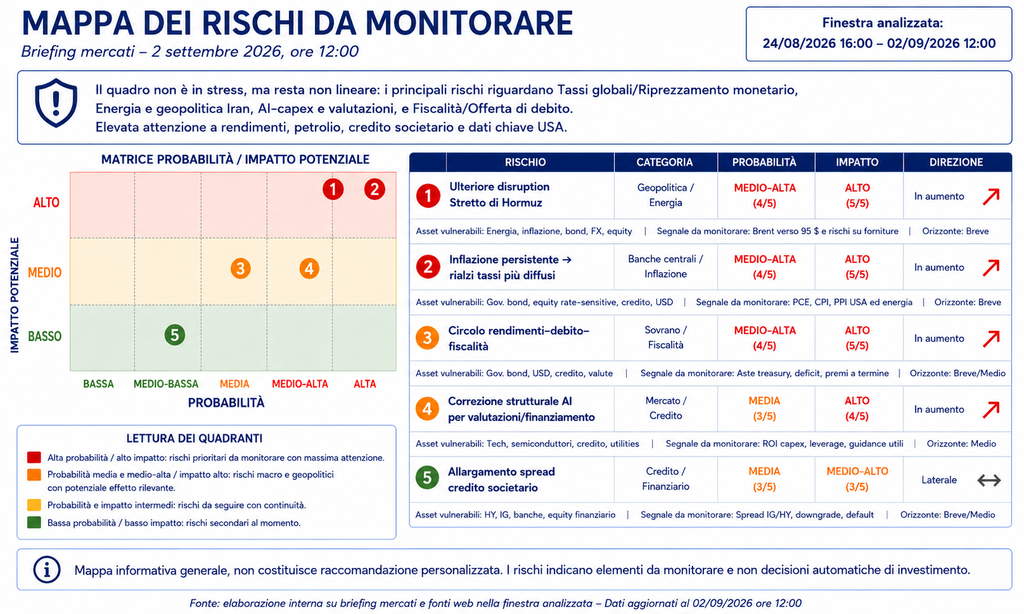
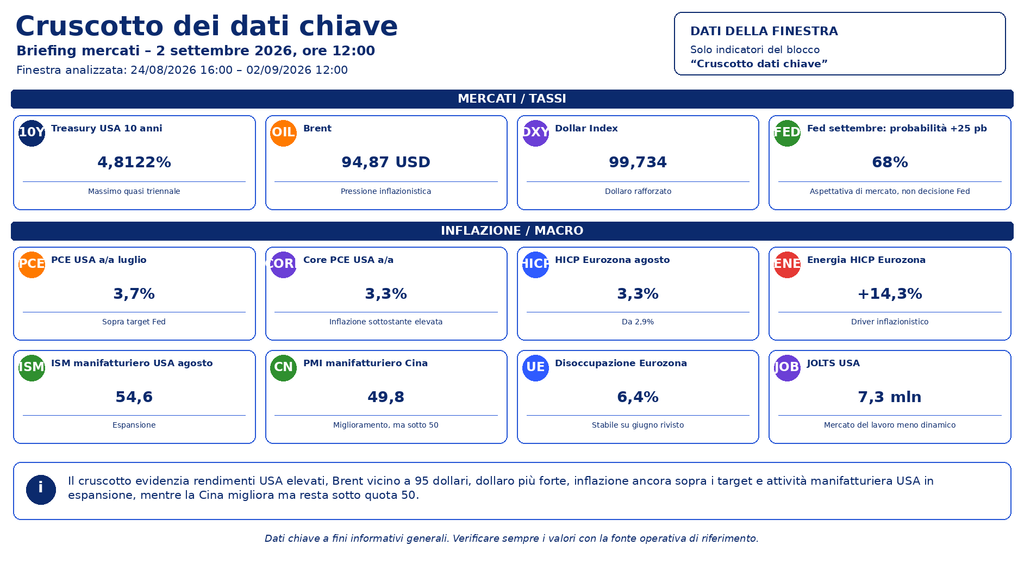
| La finestra compresa tra il 24 agosto e le ore 12 del 2 settembre mostra un cambiamento abbastanza evidente nel tono dei mercati. La crescita economica non è scomparsa, gli utili aziendali restano complessivamente solidi e gli investimenti legati all’intelligenza artificiale continuano a rappresentare uno dei principali motori dell’economia statunitense. Ciò che è cambiato è soprattutto il costo finanziario di questa crescita. Il presidente della Federal Reserve Kevin Warsh ha sottolineato a Jackson Hole che l’inflazione resta ancora troppo elevata rispetto all’obiettivo del 2%. Il PCE statunitense, la misura preferita dalla Fed, è salito al 3,7% annuo a luglio, con il dato core al 3,3%. Allo stesso tempo, la banca centrale giudica il mercato del lavoro ancora relativamente solido e le condizioni finanziarie non particolarmente restrittive. Il mercato ha quindi aumentato sensibilmente la probabilità attribuita a un rialzo dei tassi nella riunione di settembre, pur restando importante ricordare che una probabilità di mercato non costituisce una decisione già presa dalla Federal Reserve. A questa maggiore severità monetaria si è aggiunta la nuova escalation in Medio Oriente. I nuovi attacchi tra Stati Uniti e Iran hanno riportato il petrolio Brent vicino a 95 dollari al barile. Questo passaggio è importante perché il petrolio collega direttamente la geopolitica all’inflazione: se l’energia resta costosa più a lungo, le banche centrali potrebbero avere meno margine per allentare rapidamente la politica monetaria, con il risultato evidente sui mercati obbligazionari. Il rendimento del Treasury statunitense a dieci anni ha superato il 4,81%, mentre forti pressioni sono state osservate anche in Europa e Giappone. L’aumento dei rendimenti non sembra derivare da un unico fattore, ma dalla combinazione di inflazione ancora elevata, timori fiscali, maggiore offerta di debito e rischio energetico. Il mercato azionario ha iniziato settembre con maggiore difficoltà. Le valutazioni elevate, in particolare negli Stati Uniti e nei settori più legati alla tecnologia, rendono i prezzi più sensibili all’aumento del costo del capitale. Questo non significa però che il tema dell’intelligenza artificiale sia venuto meno, al contrario la domanda di infrastrutture rimane eccezionalmente forte. Nvidia ha comunicato risultati e prospettive che indicano ancora una crescita molto sostenuta, rispolverando il già noto argomento sulla sostenibilità dei costi. Un elemento importante invita comunque a non interpretare l’attuale tensione come una crisi finanziaria già conclamata. Il credito societario continua infatti a mostrare spread relativamente compressi. In altre parole, i titoli di Stato stanno inviando un segnale di forte tensione sul costo del denaro, ma gli investitori non stanno ancora chiedendo un premio di rischio drasticamente superiore per finanziare le imprese. È una divergenza da seguire con particolare attenzione: se anche il credito dovesse deteriorarsi in modo significativo, la lettura dello scenario diventerebbe più problematica. In Europa il quadro è simile. L’inflazione flash di agosto è risalita al 3,3%, soprattutto a causa dell’energia, mentre la disoccupazione resta al 6,4% e il credito alle imprese continua a crescere. La BCE si riunirà il 9 e 10 settembre e dovrà valutare un’economia che non appare in recessione ma che deve nuovamente confrontarsi con pressioni sui prezzi. Anche la Cina presenta un quadro misto. Il PMI manifatturiero è migliorato a 49,8, molto vicino alla soglia di espansione, con produzione e nuovi ordini nuovamente sopra 50. Le grandi imprese mostrano maggiore solidità rispetto alle aziende di dimensioni minori. Non emerge quindi un’accelerazione sufficiente per trasformare la Cina nel principale driver positivo globale, ma il dato attenua almeno temporaneamente il timore di un deterioramento più marcato. Il mio termometro assegna al mercato un valore di 3,8 su 5, corrispondente a un regime “Nervoso”. Le aree di maggiore pressione sono i titoli di Stato e l’energia. Il credito rimane invece relativamente più ordinato. Il Semaforo di portafoglio suggerisce pertanto maggiore attenzione alle aree molto sensibili ai tassi e ai settori caratterizzati da valutazioni elevate, senza trasformare questa indicazione in una raccomandazione automatica di acquisto o vendita. La Mappa delle divergenze conferma quattro elementi particolarmente importanti: lo stress dei governativi non è ancora replicato dal credito; l’AI continua a produrre forte crescita ma richiede capitali crescenti; la resilienza economica riduce il rischio recessivo ma rende meno semplice anticipare tagli dei tassi; infine l’oro, nonostante la geopolitica, deve confrontarsi con il freno rappresentato da dollaro e rendimenti reali elevati. Per un approccio patrimoniale, la conclusione non è quella di reagire frettolosamente alle oscillazioni di settembre. È invece opportuno mantenere disciplina, verificare la concentrazione dei portafogli, controllare la sensibilità ai tassi e distinguere sempre la qualità di un tema di lungo periodo dal prezzo pagato per parteciparvi. Qualsiasi eventuale modifica deve essere valutata rispetto al profilo di rischio, agli obiettivi, all’orizzonte temporale e all’adeguatezza del singolo investitore. Il punto centrale della finestra è il passaggio da un mercato che continuava a confidare nella resilienza della crescita e degli utili a un mercato costretto nuovamente a interrogarsi sul costo del denaro. Il presidente della Federal Reserve Kevin Warsh ha ribadito che l’inflazione resta troppo alta, mentre il PCE statunitense è al 3,7% annuo e il mercato ha rapidamente aumentato la probabilità attribuita a un rialzo dei Fed Funds a settembre. Questa pressione monetaria è stata amplificata dalla nuova escalation USA-Iran e dal ritorno del Brent vicino a 95 dollari. Nella mattinata del 2 settembre il Treasury decennale ha toccato il 4,8122%, il dollaro si è rafforzato e le azioni globali hanno arretrato. Il mercato prezzava una probabilità del 68% circa di un rialzo Fed di 25 punti base a settembre. |
Cinque cose da sapere
| TEMA | Spiegazione | Cosa significa in termini generali |
|---|---|---|
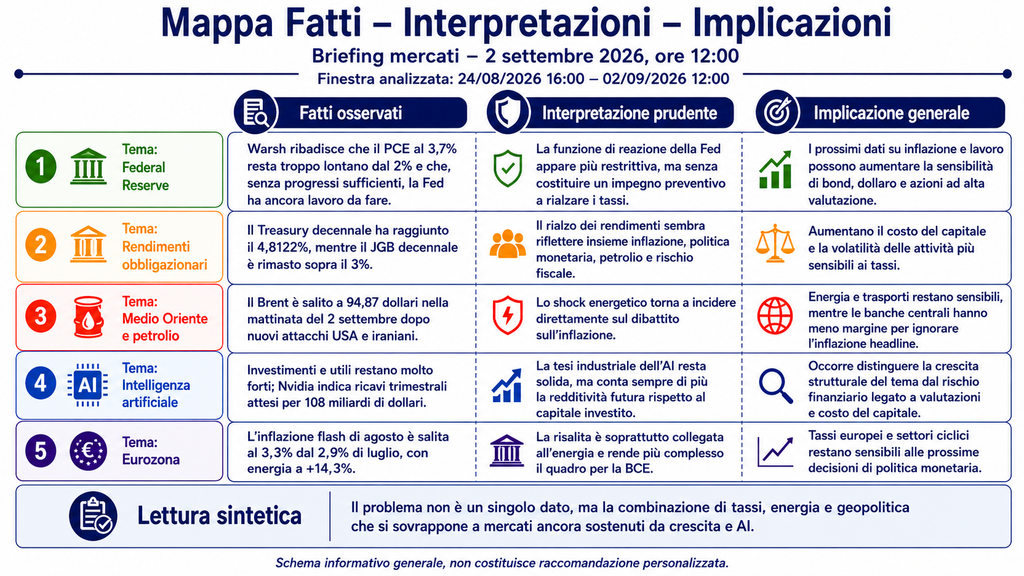
| 1. I tassi sono tornati al centro | La Fed considera l’inflazione ancora troppo elevata e il mercato ha aumentato le probabilità di un rialzo a settembre. | Le attività molto sensibili ai tassi possono diventare più volatili; serve attenzione alla concentrazione e alla durata finanziaria degli investimenti. |
| 2. Il petrolio è di nuovo un problema | La nuova escalation USA-Iran ha riportato il Brent intorno a 95 dollari. | Energia più cara può sostenere l’inflazione e rendere più difficile un rapido allentamento monetario. |
| 3. L’AI continua a crescere, ma costa sempre di più | La domanda di infrastrutture AI resta molto forte; Nvidia ha indicato una crescita ancora eccezionale dei ricavi, ma aumenta anche il ricorso a investimenti e finanziamenti molto elevati. | Il tema strutturale resta importante, ma valutazioni, leva finanziaria e costo del capitale diventano elementi sempre più rilevanti. |
| 4. L’economia non sta crollando | USA, Europa e parte dell’Asia mostrano ancora segnali di attività economica. L’ISM manifatturiero USA resta sopra 50 e la Cina è migliorata pur restando leggermente sotto la soglia di espansione. | La resilienza economica limita per ora lo scenario recessivo, ma rende anche meno semplice giustificare rapidi tagli dei tassi. |
| 5. Il credito non conferma ancora una crisi | Gli spread corporate restano vicini alla fascia bassa storica secondo la Fed. | È una divergenza importante: i governativi sono sotto pressione, ma non osserviamo ancora una generalizzata fuga dal rischio creditizio. |
| COSA FARE | COSA EVITARE |
|---|---|
| 1. Mantenere disciplina, evitando che la volatilità di pochi giorni determini modifiche automatiche di portafoglio. 2. Verificare la concentrazione nei settori e strumenti maggiormente sensibili ai tassi. 3. Monitorare insieme petrolio e rendimenti, perché la loro combinazione è più importante dei singoli movimenti. 4. Distinguere qualità del tema AI e prezzo pagato per parteciparvi: crescita industriale e rischio finanziario non sono la stessa cosa. 5. Conservare diversificazione tra fonti di rischio, valutando qualsiasi scelta rispetto a profilo, obiettivi e orizzonte temporale. | 1. Reagire alle oscillazioni di settembre come se implicassero automaticamente una nuova crisi. 2. Interpretare la probabilità di rialzo Fed come una decisione già presa. 3. Considerare il petrolio elevato come un livello destinato necessariamente a durare. 4. Confondere la crescita dell’intelligenza artificiale con la certezza di rendimento di qualsiasi investimento collegato al tema. 5. Ignorare la divergenza tra stress dei governativi e relativa tenuta del credito. |
Approfondimento tecnico interno
Regime prevalente: NERVOSO, con riprezzamento monetario e geopolitico.
Tra il 24 agosto e la prima parte del 28 agosto lo scenario conservava caratteristiche costruttive: utili solidi, AI capex in crescita, credito ordinato e una certa resilienza macroeconomica. Il discorso di Warsh del 28 agosto ha però modificato la distribuzione delle aspettative. La Fed vede il mercato del lavoro ancora compatibile con la piena occupazione, capex e utili forti e condizioni finanziarie non particolarmente restrittive, mentre l’inflazione resta nettamente sopra il target.
Dal 31 agosto al 2 settembre, il quadro si è ulteriormente irrigidito per effetto della nuova escalation USA-Iran e del petrolio. Il risultato è stato un aumento simultaneo di Treasury, JGB, dollaro e petrolio, con deterioramento azionario.
Conclusione sul regime: cambio significativo del grado di attenzione, non ancora cambio dimostrato verso stress sistemico.
Numeri chiave della finestra
Negli USA, il PIL del secondo trimestre è stato confermato a +1,5% annualizzato, contro +2,1% nel primo trimestre. Il PCE di luglio è salito dello 0,2% mensile e del 3,7% annuo, con core al 3,3%.
Gli ordini di beni durevoli di luglio sono aumentati dell’1,1%, a 339,3 miliardi di dollari; al netto dei trasporti +0,4%.
L’ISM manifatturiero di agosto è rimasto in espansione a 54,6, ma con nuovi ordini in rallentamento a 53,7 e indice prezzi ancora molto alto a 71,1.
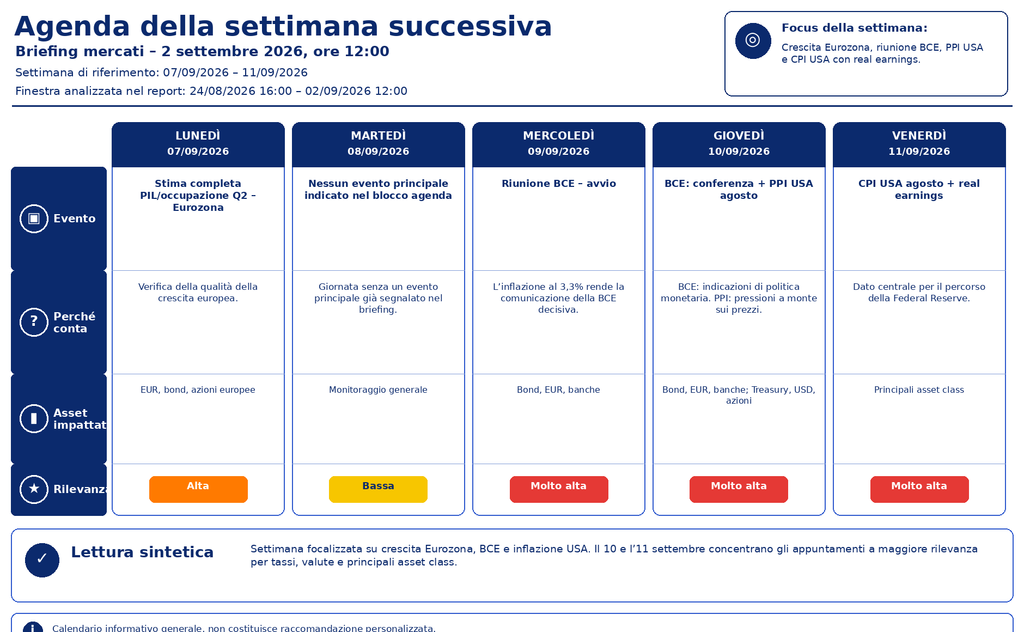
Nell’Eurozona, l’inflazione flash è salita al 3,3%, con energia al 14,3%, mentre la disoccupazione è rimasta al 6,4%. Il credito bancario non mostra una contrazione generalizzata: prestiti alle imprese +4,4% annuo e alle famiglie +3,1%.
In Cina, il PMI manifatturiero ufficiale è migliorato da 49,2 a 49,8, con produzione a 50,4 e nuovi ordini a 50,6; resta però una divergenza tra grandi imprese, sopra 50, e piccole imprese a 47,9.